Historia de la deuda pública: de los préstamos medievales a los bonos soberanos
En la Florencia del siglo XIV, una deuda contraída por el gobierno de la ciudad podía convertirse en una inversión que cambiaba de propietario. Los acreedores tenían derecho a recibir intereses y podían transferir ese derecho a otras personas. Aquellas operaciones, registradas en libros públicos, anticipaban una de las características fundamentales del mercado de bonos: la posibilidad de comprar y vender las obligaciones financieras de un gobierno.
Durante siglos, reyes, ciudades y Estados habían recurrido al crédito para afrontar guerras, sostener sus administraciones o financiar proyectos que excedían sus ingresos inmediatos. Los préstamos procedían de comerciantes, banqueros y familias adineradas, que negociaban directamente las condiciones de financiación. Sin embargo, la expansión del comercio, la acumulación de capital y el desarrollo de nuevas instituciones financieras permitieron transformar gradualmente esas relaciones particulares en sistemas organizados de deuda pública.
De ese proceso surgieron los mercados de bonos soberanos, mediante los cuales los gobiernos pueden obtener recursos de numerosos inversores, mientras sus obligaciones circulan como activos financieros cuyo valor depende de las tasas de interés, las condiciones económicas y la confianza en la capacidad de pago del Estado.
Las ciudades italianas y los primeros mercados de deuda pública
Las repúblicas comerciales italianas desempeñaron un papel fundamental en el desarrollo de las primeras formas organizadas de endeudamiento público. Durante la Edad Media, ciudades como Venecia, Génova y Florencia mantenían intensas actividades comerciales, flotas marítimas y frecuentes conflictos militares que exigían recursos superiores a los disponibles mediante los ingresos ordinarios.
Venecia comenzó a recurrir sistemáticamente a los préstamos forzosos desde finales del siglo XII. El gobierno exigía aportaciones a determinados ciudadanos, generalmente en proporción a su patrimonio, y reconocía a cambio un crédito que daba derecho a percibir intereses. Estas obligaciones, conocidas como prestiti, podían transferirse y venderse a otros particulares.
La innovación tenía importantes consecuencias. Quien había aportado dinero al gobierno podía recuperar parte de su inversión vendiendo su crédito, sin necesidad de esperar a que las autoridades devolvieran el capital. A medida que estas operaciones se extendieron, comenzó a desarrollarse un mercado donde las obligaciones públicas adquirían precios propios, determinados por la oferta, la demanda y las expectativas sobre las finanzas venecianas.
Florencia siguió un camino semejante. Entre 1343 y 1347, las autoridades consolidaron buena parte de sus obligaciones en una estructura denominada Monte Comune. Los créditos fueron reunidos bajo un sistema común, con una renta anual nominal del 5 %, y registrados en libros oficiales que permitían identificar a sus propietarios.
Los títulos podían venderse, heredarse o transferirse mediante procedimientos reconocidos por la administración. Su precio fluctuaba según las circunstancias fiscales y políticas de la ciudad. De esta manera, la deuda pública se convirtió también en un instrumento de inversión y de conservación patrimonial.
En Génova, el crecimiento de los préstamos públicos dio lugar a otra institución significativa. Desde el siglo XII, el gobierno comunal había obtenido financiación mediante contratos llamados compere, que vinculaban los derechos de los acreedores con determinados ingresos fiscales.
La acumulación de estas obligaciones llevó en 1407 a la creación de la Casa de San Giorgio, encargada de reorganizar y administrar una parte sustancial de la deuda genovesa. La institución agrupó a los acreedores, gestionó ingresos públicos y desarrolló posteriormente actividades bancarias.
Estas experiencias demostraron que una comunidad política podía sostener deudas durante largos períodos, organizar su administración y permitir que los derechos de los acreedores circularan entre inversores. Constituyeron antecedentes decisivos de los sistemas modernos de financiación estatal.
Los banqueros y las grandes monarquías europeas
Mientras las ciudades italianas perfeccionaban sus mecanismos de deuda pública, las monarquías europeas recurrían cada vez más a banqueros y comerciantes internacionales para financiar sus necesidades.
La expansión territorial, la formación de ejércitos permanentes y las guerras entre dinastías exigían cantidades crecientes de dinero. Como la recaudación de impuestos se distribuía a lo largo del tiempo, los soberanos necesitaban anticipos para afrontar gastos inmediatos.
Durante los siglos XV y XVI, familias financieras como los Medici y los Fugger, junto con numerosas casas mercantiles italianas y alemanas, participaron en operaciones de crédito vinculadas con monarcas y administraciones públicas. Estas relaciones combinaban préstamos, transferencias internacionales, anticipos sobre impuestos y acuerdos relacionados con concesiones económicas.
El caso de la monarquía española resultó especialmente significativo. Durante el reinado de Felipe II, la Corona utilizó instrumentos como los asientos, contratos financieros negociados con banqueros, y los juros, títulos que otorgaban derechos sobre determinadas rentas fiscales.
Los banqueros genoveses adquirieron una influencia considerable gracias a su capacidad para reunir capital y movilizar fondos entre los distintos territorios de la monarquía. Sin embargo, el enorme gasto militar y las dificultades para transformar los ingresos fiscales en recursos disponibles provocaron reiteradas tensiones financieras.
Las suspensiones de pagos de 1557 y 1575 dieron lugar a renegociaciones con los acreedores y evidenciaron los riesgos del crédito soberano. Incluso una monarquía con extensos dominios y acceso a la plata americana podía encontrar dificultades para cumplir puntualmente sus compromisos.
El endeudamiento público adquirió así una dimensión internacional, aunque buena parte de las operaciones continuaba dependiendo de negociaciones entre los gobiernos y un número relativamente reducido de grandes financieros.
Ámsterdam, Londres y la consolidación del crédito estatal
Durante los siglos XVI y XVII, los Países Bajos desarrollaron nuevas formas de organización financiera que contribuyeron a ampliar el acceso de los gobiernos al capital privado.
La prolongada guerra contra la monarquía española obligó a las provincias neerlandesas a movilizar importantes recursos. La provincia de Holanda, particularmente rica por sus actividades comerciales y urbanas, recurrió a emisiones de deuda respaldadas por su capacidad de recaudación.
El desarrollo de una administración fiscal relativamente eficaz, una población con importantes ahorros y un mercado financiero activo facilitó la colocación de obligaciones entre numerosos inversores.
Ámsterdam se convirtió en uno de los principales centros financieros europeos. Allí coexistían las operaciones de cambio, el crédito comercial, los títulos públicos y las acciones de compañías mercantiles, especialmente las de la Compañía Holandesa de las Indias Orientales, fundada en 1602. El crecimiento de estos mercados favoreció la especialización de intermediarios y nuevas prácticas de negociación.
El modelo neerlandés ejerció una influencia importante sobre Inglaterra, especialmente después de la llegada al trono de Guillermo III en 1689.
Las guerras contra Francia exigían una financiación que los ingresos ordinarios de la Corona no podían proporcionar. Al mismo tiempo, el fortalecimiento del Parlamento permitió establecer mecanismos más previsibles para aprobar impuestos, autorizar gastos y respaldar las obligaciones del gobierno.
En ese contexto, en 1694 se fundó el Banco de Inglaterra. Su creación estuvo vinculada con un préstamo de 1,2 millones de libras al gobierno, aportado por un conjunto de inversores, a cambio de una remuneración del 8 % anual y de los privilegios otorgados a la nueva institución.
El banco se convirtió en una pieza fundamental del sistema financiero inglés, facilitando la relación entre el Estado y sus acreedores. Su aparición formó parte de una transformación más amplia, conocida como Revolución Financiera inglesa, que permitió desarrollar una deuda pública respaldada por ingresos fiscales y administrada mediante instituciones permanentes.
Durante el siglo XVIII, el gobierno británico emitió diferentes clases de obligaciones y rentas destinadas a financiar sus guerras y otros compromisos. En 1751, varias de estas obligaciones fueron agrupadas en títulos conocidos como consols, una forma de deuda consolidada que pagaba intereses periódicos y carecía de un vencimiento ordinario predeterminado.
Los consols se convirtieron en uno de los instrumentos más representativos del mercado financiero británico. Su negociación permitió que los inversores compraran y vendieran deuda pública a precios variables, mientras el gobierno obtenía financiación a largo plazo.
La principal transformación consistía en que el crédito público comenzaba a sostenerse sobre una combinación de recaudación fiscal, instituciones estables y mercados capaces de reunir el ahorro privado. Esta estructura proporcionó a Gran Bretaña una importante capacidad financiera durante sus enfrentamientos con Francia y las guerras napoleónicas.
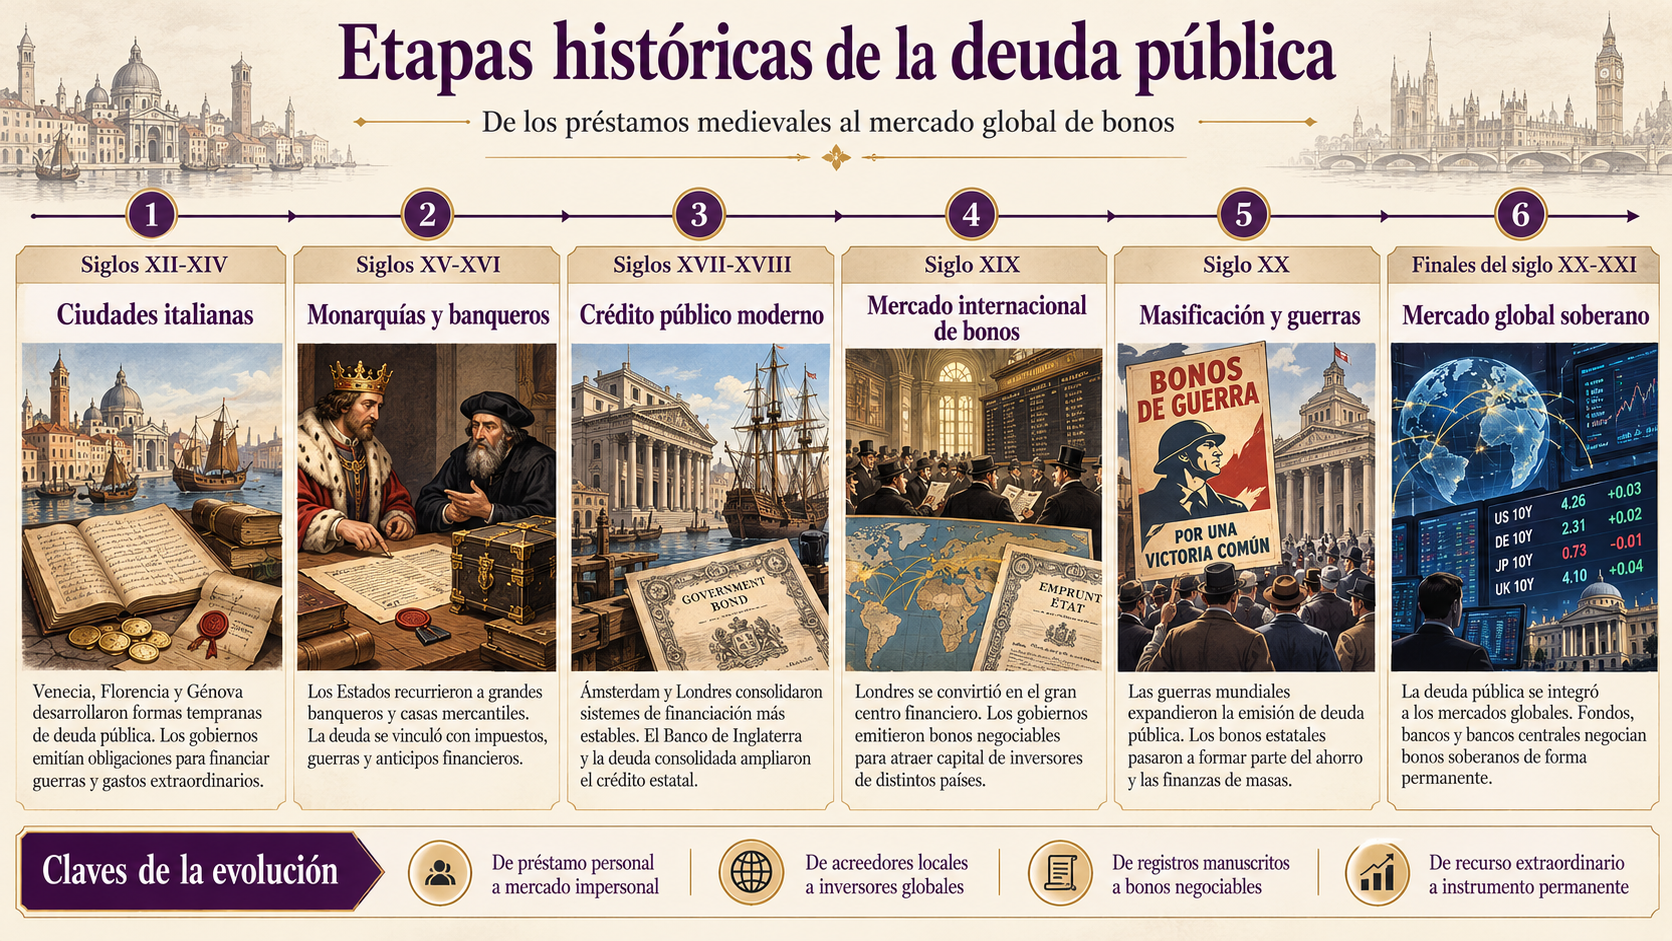
El siglo XIX y el nacimiento de un mercado internacional de bonos soberanos
Durante el siglo XIX, la expansión de los mercados de capitales europeos permitió que un número creciente de gobiernos obtuviera financiación fuera de sus fronteras.
Londres se consolidó como el principal centro financiero internacional, seguido por otras plazas como París, Ámsterdam y, posteriormente, Berlín. Los gobiernos podían emitir empréstitos destinados a inversores extranjeros, mientras los bancos actuaban como intermediarios y organizadores de las colocaciones.
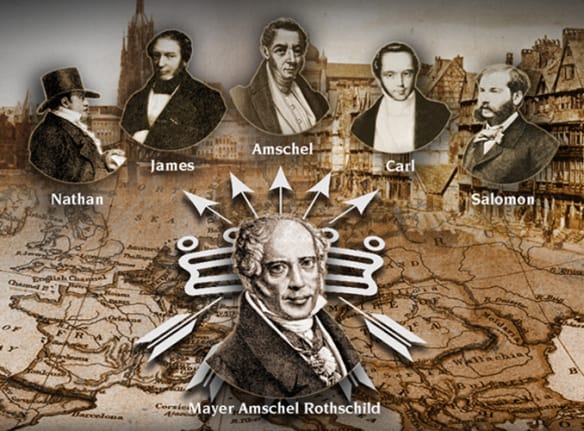
Las casas Rothschild y Baring Brothers participaron destacadamente en este negocio. Sus redes de corresponsales, relaciones con gobiernos y capacidad para distribuir títulos entre inversores les permitieron desempeñar un papel central en la financiación internacional.
Los préstamos soberanos adoptaron formas cada vez más estandarizadas. Un gobierno emitía obligaciones por un determinado valor nominal, comprometía el pago de intereses y establecía condiciones para devolver el capital. Los bancos organizaban la emisión y distribuían los títulos, que posteriormente podían negociarse en los mercados.
Esta circulación distinguía dos operaciones diferentes. En el mercado primario, el Estado recibía el dinero de quienes adquirían una nueva emisión. En el mercado secundario, los inversores compraban y vendían títulos ya existentes, sin que esas transacciones representaran nuevos préstamos al gobierno.
Los precios de los bonos reflejaban las condiciones financieras y las expectativas de pago. Un título podía cotizar por debajo de su valor nominal cuando aumentaba la incertidumbre o cuando los inversores exigían mayores rendimientos. Por el contrario, su precio podía elevarse cuando mejoraba la confianza o disminuían las tasas de interés del mercado.
La independencia de las colonias americanas abrió un nuevo capítulo en esta expansión. Durante la década de 1820, varios gobiernos latinoamericanos acudieron a Londres en busca de financiación. Entre ellos se encontraba Buenos Aires, cuyo gobierno contrató en 1824 un empréstito mediante la firma Baring Brothers.
Brasil también recurrió al mercado británico. La casa Rothschild comenzó a participar en sus operaciones de financiación durante la década de 1820 y posteriormente consolidó una relación duradera con el gobierno imperial.
Sin embargo, la internacionalización del crédito también amplificó las consecuencias de las crisis. El colapso financiero de 1825 afectó profundamente a las emisiones extranjeras negociadas en Londres y fue seguido por suspensiones de pagos de varios Estados latinoamericanos.
A lo largo del siglo XIX se sucedieron nuevas etapas de expansión crediticia, renegociaciones y dificultades de pago. La crisis argentina de 1890, que comprometió gravemente a Baring Brothers y exigió una operación de rescate financiero en Londres, mostró hasta qué punto los riesgos de un país podían transmitirse a las grandes instituciones bancarias internacionales.
El mercado de deuda soberana había alcanzado una dimensión global. Los gobiernos competían por atraer capital, los inversores comparaban rendimientos y riesgos, y los intermediarios financieros construían negocios especializados en organizar emisiones y administrar las relaciones con los acreedores.
Las guerras mundiales y la transformación del mercado de bonos
Durante el siglo XX, la deuda pública adquirió una importancia todavía mayor dentro de las economías nacionales.
Las dos guerras mundiales exigieron movilizaciones extraordinarias de recursos. Gobiernos como los de Estados Unidos y Gran Bretaña realizaron grandes emisiones de deuda para financiar sus gastos militares, recurriendo tanto a instituciones financieras como al ahorro de la población.
Los bonos de guerra fueron ampliamente difundidos entre particulares, que podían prestar dinero al Estado y recibir intereses a cambio. Estas campañas contribuyeron a incorporar a numerosos ciudadanos a la financiación pública.
Paralelamente, los gobiernos desarrollaron instrumentos adaptados a distintas necesidades de financiación. En Estados Unidos, por ejemplo, el Tesoro comenzó a emitir letras mediante subastas en 1929, introduciendo un mecanismo que permitió administrar con mayor flexibilidad sus necesidades de efectivo a corto plazo.
Con el tiempo se consolidó una variedad de títulos públicos: letras de corto plazo, notas y bonos con vencimientos más extensos, así como instrumentos con distintas modalidades de remuneración.
Después de la Segunda Guerra Mundial, la expansión de los bancos, las aseguradoras, los fondos de pensiones y otros inversores institucionales aumentó la demanda de títulos gubernamentales. La deuda pública también adquirió un papel fundamental en el funcionamiento de los sistemas monetarios, ya que los bancos centrales utilizaron estos instrumentos en sus operaciones financieras.
Durante la segunda mitad del siglo XX, los préstamos bancarios internacionales mantuvieron una importancia considerable, especialmente para numerosos países en desarrollo. Sin embargo, la crisis de deuda latinoamericana iniciada en 1982 evidenció las limitaciones de un sistema en el que grandes bancos comerciales concentraban una parte significativa del financiamiento externo de los gobiernos.
La respuesta incluyó sucesivas negociaciones y mecanismos de reestructuración. En 1989 se anunció el Plan Brady, impulsado por el secretario del Tesoro estadounidense Nicholas Brady, que permitió transformar préstamos bancarios existentes en títulos negociables, en muchos casos respaldados mediante garantías financieras.
Los bonos Brady facilitaron la reorganización de parte de la deuda latinoamericana y contribuyeron al crecimiento del mercado internacional de bonos de países emergentes durante la década de 1990.
El mercado de deuda soberana en la economía contemporánea
La transformación de préstamos bancarios en bonos negociables durante la década de 1990 abrió una nueva etapa para la financiación internacional de los Estados. Numerosos países emergentes recuperaron el acceso a los mercados de capitales y comenzaron a colocar sus títulos entre fondos de inversión, aseguradoras, bancos y otros inversores institucionales. La expansión de estas operaciones contribuyó a consolidar un mercado de deuda soberana cada vez más amplio e interconectado.
Los bonos públicos adquirieron también una importancia creciente dentro del funcionamiento del sistema financiero. Los títulos del Tesoro de Estados Unidos, respaldados por uno de los mercados más profundos y líquidos del mundo, se consolidaron como activos de reserva, instrumentos de garantía y referencias fundamentales para determinar el costo de otras formas de financiación.
La integración internacional, sin embargo, hizo que las dificultades financieras de los Estados pudieran transmitirse con mayor rapidez a otros mercados. La crisis de deuda de la eurozona, iniciada en 2010, mostró cómo el aumento de la desconfianza hacia las finanzas públicas de determinados países podía provocar fuertes incrementos en sus costos de financiación, comprometer a las instituciones bancarias y exigir intervenciones de los organismos europeos.
En la actualidad, la emisión y negociación de bonos constituye una actividad permanente de las finanzas públicas. Los gobiernos administran sus vencimientos, refinancian obligaciones y buscan obtener recursos en condiciones que dependen tanto de su situación económica como de las tasas de interés internacionales y las decisiones de los inversores. El desarrollo de estos mercados permitió ampliar extraordinariamente la capacidad de financiación estatal, pero también vinculó de manera cada vez más estrecha las finanzas de los gobiernos con el funcionamiento del sistema financiero internacional.
Para seguir explorando la historia del crédito y deuda podés leer la Historia de los Bancos o sobre los Caballeros Templarios.