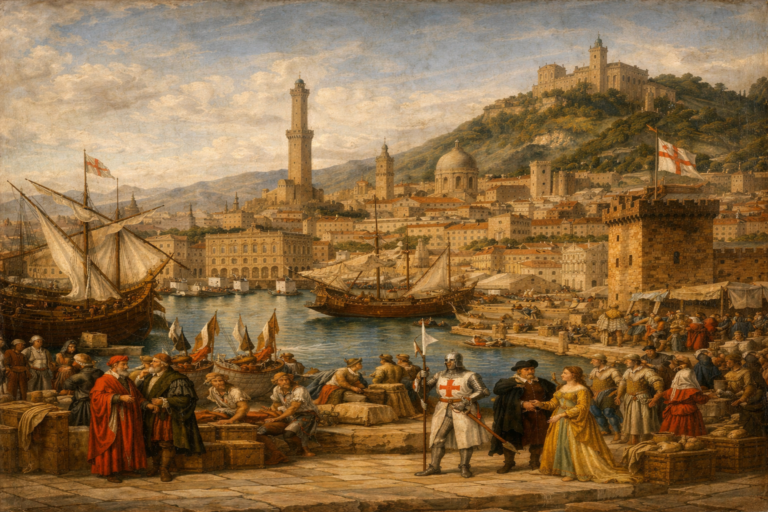
Lloyd’s de Londres: del café de Edward Lloyd al mercado mundial de seguros
A finales del siglo XVII, en una cafetería cercana al río Támesis, comerciantes, capitanes y armadores comenzaron a reunirse para intercambiar noticias sobre barcos, cargamentos y rutas comerciales. Aquel establecimiento, propiedad de Edward Lloyd, se convirtió con el tiempo en el origen de una de las instituciones más importantes de la historia de los seguros: Lloyd’s de Londres.
Su evolución estuvo estrechamente vinculada con la expansión del comercio marítimo, el crecimiento del Imperio británico y la aparición de nuevos riesgos asociados con la industrialización. Desde las primeras pólizas sobre embarcaciones y mercancías hasta los seguros aeronáuticos, espaciales y tecnológicos, Lloyd’s participó en algunas de las principales transformaciones de la actividad aseguradora.
Edward Lloyd y los orígenes del mercado asegurador
Durante el siglo XVII, Londres se consolidó como uno de los principales centros comerciales y financieros de Europa. El crecimiento de su actividad portuaria, la expansión de las rutas atlánticas y asiáticas y el aumento de las inversiones en expediciones marítimas generaron una demanda creciente de información sobre los movimientos de los barcos.
Las cafeterías londinenses adquirieron entonces una función que iba mucho más allá de servir bebidas. Muchas se especializaron en determinados negocios y se convirtieron en espacios donde comerciantes, intermediarios e inversores podían obtener noticias, negociar operaciones y establecer relaciones comerciales.
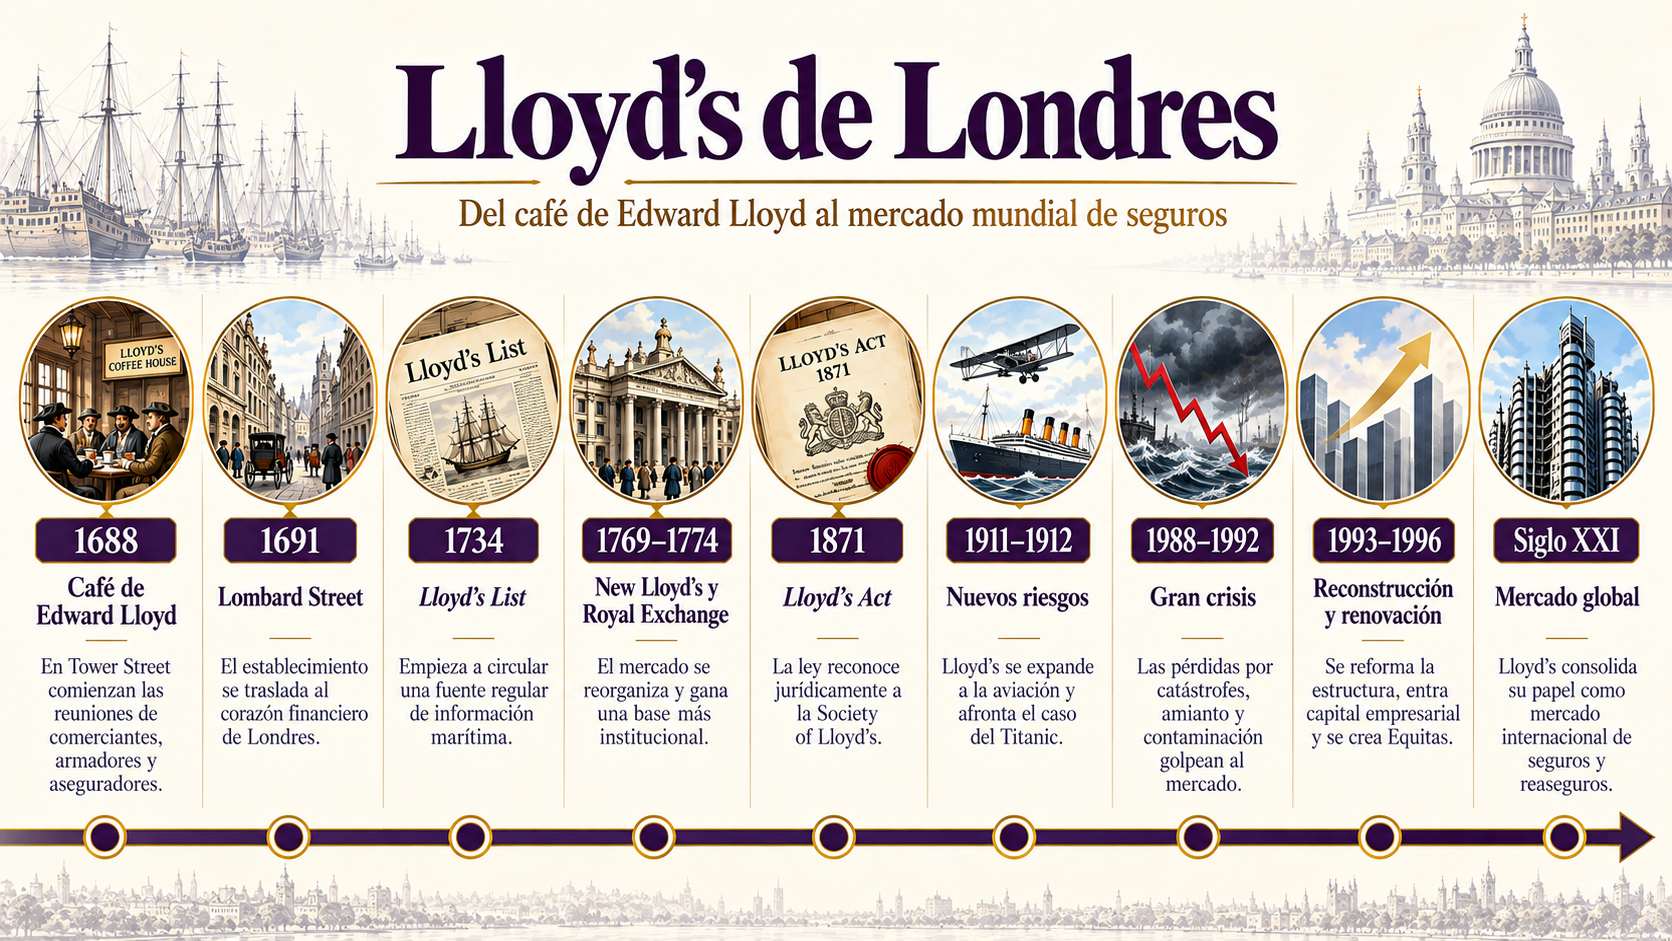
En ese contexto, Edward Lloyd (1648-1713) abrió una cafetería en Tower Street, cerca del puerto de Londres. La primera referencia documental conocida del establecimiento corresponde a 1688, cuando su nombre apareció en la London Gazette.
Lloyd comprendió el valor comercial de ofrecer información confiable a quienes participaban en el transporte marítimo. Su establecimiento atraía a capitanes, armadores, comerciantes y personas interesadas en conocer la llegada de embarcaciones, las condiciones de navegación y los acontecimientos que podían afectar el comercio.
El propietario desarrolló una red de corresponsales que suministraban noticias procedentes de distintos puertos. También facilitó que los clientes dispusieran de espacios y materiales para realizar operaciones comerciales.
Entre los asistentes se encontraban particulares dispuestos a asegurar barcos y cargamentos a cambio del cobro de una prima. Los comerciantes podían negociar directamente con ellos las condiciones de una cobertura, mientras que los aseguradores evaluaban la información disponible antes de comprometer su patrimonio.
El éxito del establecimiento llevó a Lloyd a trasladarlo en 1691 a Lombard Street, en el corazón del distrito financiero londinense y cerca de la Royal Exchange, uno de los principales centros de contratación mercantil.
Tras la muerte de Edward Lloyd, en 1713, las actividades comerciales que se habían desarrollado alrededor de su cafetería continuaron creciendo. Su nombre permaneció asociado al mercado asegurador que había contribuido a reunir.
De las reuniones comerciales a una institución organizada
Durante el siglo XVIII, el mercado de seguros marítimos británico atravesó importantes transformaciones. En 1720, London Assurance y Royal Exchange Assurance recibieron privilegios legales para operar como compañías aseguradoras por acciones en el negocio marítimo. Paralelamente, los aseguradores particulares conservaron la posibilidad de suscribir pólizas individualmente.
Esta situación favoreció la continuidad de un mercado basado en personas que aportaban sus propios recursos y asumían directamente los riesgos contratados. Lloyd’s se convirtió en uno de los principales espacios donde desarrollaban esa actividad.
La información marítima también adquirió una organización más estable. En 1734, Thomas Jemson, uno de los propietarios que sucedieron a Edward Lloyd en la cafetería, comenzó a publicar Lloyd’s List, una publicación especializada en noticias sobre movimientos de barcos, cargamentos, rutas y acontecimientos marítimos. Su circulación proporcionó a comerciantes y aseguradores una fuente regular de información para evaluar los riesgos de sus operaciones.
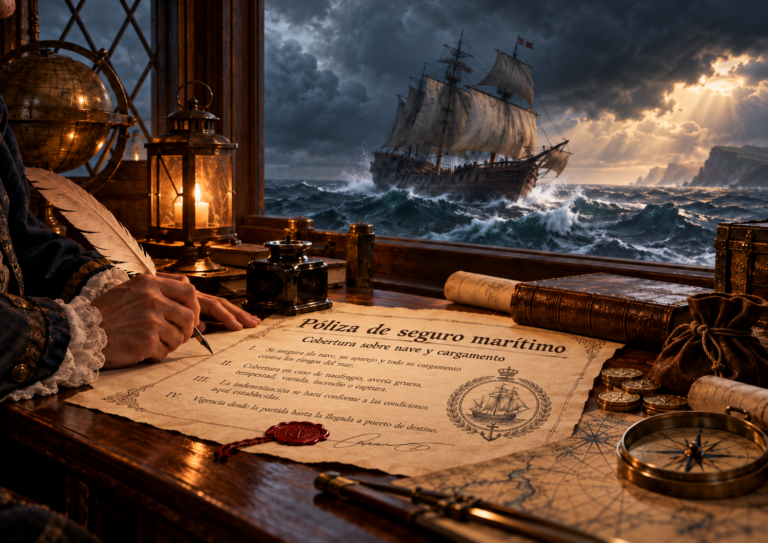
Una característica fundamental era la posibilidad de distribuir un mismo riesgo entre varios aseguradores. Cuando un comerciante necesitaba cubrir una expedición de gran valor, diferentes participantes podían comprometerse a responder por una parte de las pérdidas.
Cada asegurador indicaba en el documento su participación y colocaba su firma debajo de las condiciones del contrato. De esta práctica procede el término inglés underwriting, utilizado para designar la suscripción de riesgos.
El crecimiento de la actividad también planteó la necesidad de establecer reglas más claras. Durante la década de 1760, las operaciones especulativas realizadas en el entorno de las cafeterías provocaron tensiones entre quienes buscaban negocios de seguros profesionales y aquellos interesados en apuestas sobre acontecimientos inciertos.
En 1769, un grupo de comerciantes, corredores y aseguradores decidió separarse del establecimiento original de Lombard Street y trasladar sus operaciones a un nuevo local en Pope’s Head Alley. El establecimiento adoptó el nombre de New Lloyd’s Coffee House para diferenciarse del antiguo, que pasó a ser conocido como Old Lloyd’s.
En 1771, los participantes de New Lloyd’s establecieron una organización formal mediante un sistema de suscripciones y un comité encargado de administrar sus asuntos. La separación terminó consolidándose con el predominio del nuevo mercado, mientras que Old Lloyd’s acabó desapareciendo.
En 1774, los miembros de New Lloyd’s trasladaron sus actividades a la Royal Exchange. El paso desde una cafetería hacia uno de los edificios centrales del comercio londinense reflejaba la creciente importancia económica e institucional del mercado.
Entre las figuras destacadas de esta etapa estuvo John Julius Angerstein (1735-1823), comerciante, financiero y asegurador vinculado con la consolidación de Lloyd’s. Angerstein contribuyó al desarrollo de la figura del asegurador principal, encargado de establecer las condiciones de una operación que otros participantes podían aceptar.
De esta manera, Lloyd’s fue adquiriendo una organización basada en miembros reconocidos, prácticas compartidas y una creciente especialización profesional.
La expansión internacional y la consolidación de Lloyd’s
El crecimiento de Lloyd’s acompañó la expansión comercial británica durante los siglos XVIII y XIX. Las operaciones vinculadas con las rutas atlánticas, el comercio colonial y los intercambios con Asia generaban oportunidades para asegurar embarcaciones y mercancías, particularmente en travesías prolongadas y expuestas a numerosos peligros.
Una parte importante de esta actividad estuvo relacionada con la economía esclavista del Atlántico. Los participantes del mercado aseguraron embarcaciones dedicadas a la trata transatlántica, cargamentos producidos mediante trabajo esclavizado y, en determinadas pólizas, a las propias personas esclavizadas, consideradas jurídicamente mercancías dentro de aquel sistema comercial.
Estas operaciones formaron parte de los beneficios obtenidos por el mercado asegurador británico durante la expansión colonial. En 2020, Lloyd’s reconoció públicamente su participación histórica en la trata esclavista y presentó disculpas por ese vínculo.
Mientras aumentaba su volumen de operaciones, Lloyd’s también desarrolló mecanismos para recopilar información, verificar siniestros y atender reclamaciones.
En 1799, el naufragio del HMS Lutine, que transportaba un importante cargamento de oro y plata, representó uno de los episodios más conocidos de su historia. Los aseguradores de Lloyd’s afrontaron el pago de la pérdida. Décadas después, la campana recuperada del barco pasó a formar parte de las tradiciones de la institución.
En 1811 comenzó a organizarse Lloyd’s Agency, una red internacional de agentes encargados de obtener información sobre embarcaciones, inspeccionar daños y facilitar la gestión de reclamaciones. Su expansión permitió disponer de representantes en numerosos puertos y plazas comerciales del mundo.
La utilidad de esta infraestructura aumentó con el desarrollo de los barcos de vapor, la navegación transoceánica y el crecimiento del comercio durante la Revolución Industrial.
Al mismo tiempo, la aparición de grandes compañías aseguradoras incrementó la competencia. Lloyd’s respondió fortaleciendo su organización, ampliando la capacidad de suscripción y estableciendo mayores exigencias para sus miembros.
Un avance decisivo llegó en 1871, cuando el Parlamento británico aprobó la primera Lloyd’s Act, que otorgó personalidad jurídica a la Society of Lloyd’s y estableció una estructura institucional más definida.
La nueva legislación consolidó su funcionamiento como asociación de aseguradores y formalizó las condiciones bajo las cuales sus integrantes podían operar utilizando el nombre de Lloyd’s.
Nuevos riesgos y expansión de los seguros especializados
Durante las últimas décadas del siglo XIX, Lloyd’s comenzó a ampliar progresivamente sus actividades hacia riesgos que excedían el transporte marítimo.
Uno de los principales protagonistas de esta transformación fue Cuthbert Heath (1859-1939), asegurador británico que impulsó el desarrollo de coberturas para sectores y acontecimientos que hasta entonces contaban con una protección limitada.
En 1877, Heath aceptó operaciones de reaseguro relacionadas con incendios, abriendo una nueva etapa de diversificación. Posteriormente participó en el desarrollo de seguros contra robos, terremotos, huracanes y otros riesgos.
Su trabajo contribuyó a incorporar métodos de análisis basados en antecedentes históricos, estadísticas e información sobre desastres naturales, con el propósito de evaluar mejor las probabilidades de pérdidas.
La importancia de estas coberturas quedó de manifiesto tras el terremoto de San Francisco de 1906, que provocó incendios y una enorme destrucción en la ciudad estadounidense. Heath, uno de los principales aseguradores de riesgos sísmicos de Lloyd’s, impulsó el pago de las reclamaciones de sus asegurados, incluso cuando existían controversias sobre las condiciones de las pólizas.
El cumplimiento de aquellas obligaciones fortaleció la reputación internacional de Lloyd’s y su posición dentro del mercado estadounidense.
La expansión hacia nuevas actividades continuó durante las primeras décadas del siglo XX. En 1911 se suscribieron coberturas para la aviación, una industria todavía incipiente y expuesta a riesgos difíciles de calcular. Ese mismo año, una nueva ley amplió expresamente las facultades de Lloyd’s para desarrollar seguros ajenos al ámbito marítimo.
En 1912, el hundimiento del Titanic representó otro episodio significativo. El transatlántico estaba asegurado en el mercado de Lloyd’s por un millón de libras esterlinas, una suma extraordinaria para la época. Tras el naufragio, los aseguradores participantes afrontaron las indemnizaciones correspondientes.
La creciente complejidad de los negocios también impulsó reformas financieras. En 1923 se estableció un fondo central destinado a proporcionar respaldo adicional cuando los recursos de un participante resultaran insuficientes para cumplir sus obligaciones.
Durante las décadas siguientes, Lloyd’s continuó extendiendo sus actividades hacia nuevos sectores industriales. La expansión de la aviación comercial, la industria energética y las grandes obras de infraestructura generó una demanda creciente de seguros especializados.
Con el inicio de la exploración espacial apareció un nuevo campo de actividad. En 1965, sindicatos de Lloyd’s participaron en la cobertura del satélite de comunicaciones Intelsat I, conocido como Early Bird, incorporando los riesgos espaciales a su cartera de operaciones.
El particular modelo de negocio de Lloyd’s
La expansión internacional de Lloyd’s se apoyó en un sistema de organización que conserva características distintivas frente a las compañías aseguradoras tradicionales.
Su actividad se desarrolla mediante un mercado integrado por inversores, aseguradores profesionales, corredores y sociedades administradoras. La Corporation of Lloyd’s proporciona la infraestructura institucional, supervisa el funcionamiento del mercado y establece normas para sus participantes.
El núcleo de las operaciones está constituido por los sindicatos de aseguradores, conocidos como syndicates. Cada uno reúne capital aportado por sus miembros y desarrolla actividades de suscripción de seguros y reaseguros.
Estos sindicatos son gestionados por sociedades administradoras, denominadas managing agents, que contratan profesionales especializados, organizan las operaciones y supervisan la gestión de los riesgos asumidos.
Los corredores o brokers actúan como intermediarios entre quienes necesitan una cobertura y los aseguradores del mercado. Su función consiste en presentar los riesgos, negociar las condiciones contractuales y encontrar la capacidad financiera necesaria para asegurarlos.
Cuando una operación supera el importe que un sindicato desea asumir, puede distribuirse entre varios participantes. Cada uno acepta una proporción de la cobertura y responde por la parte comprometida.
Este mecanismo permite reunir grandes cantidades de capital para asegurar instalaciones industriales, embarcaciones, aeronaves, infraestructuras y otros activos de elevado valor económico.
La actividad también incluye el reaseguro, mediante el cual otras compañías aseguradoras transfieren a los participantes de Lloyd’s una parte de los riesgos que originalmente habían asumido.
A diferencia de una empresa aseguradora integrada bajo una única estructura de capital, en Lloyd’s conviven múltiples negocios que toman sus propias decisiones de suscripción. La institución establece el marco común dentro del cual operan.
La supervisión de este mercado corresponde a la estructura de gobierno de Lloyd’s, mientras que su actividad también está sometida a la regulación financiera británica. El respaldo de las pólizas se apoya en un sistema de recursos compuesto por fondos de los sindicatos, capital aportado por sus miembros y activos centrales destinados a proporcionar seguridad adicional.
Este modelo proporciona flexibilidad y favorece la especialización, pero requiere controles financieros capaces de afrontar pérdidas que pueden manifestarse mucho tiempo después de emitida una póliza.
La crisis de los años ochenta y noventa
Durante buena parte de su historia, el capital de Lloyd’s estuvo aportado por personas físicas conocidas como Names. Estos miembros participaban en los sindicatos y recibían una parte de sus beneficios, pero también asumían las pérdidas correspondientes a los riesgos suscritos.
El sistema tenía una característica especialmente importante: la responsabilidad personal ilimitada. Si las obligaciones de un miembro superaban los recursos inicialmente comprometidos, podía verse obligado a responder con el resto de su patrimonio.
Durante las décadas de 1970 y 1980, el crecimiento del mercado atrajo a numerosos inversores particulares. Sin embargo, la acumulación de riesgos y una sucesión de grandes siniestros revelaron importantes debilidades en el sistema.
Entre los acontecimientos que provocaron pérdidas significativas estuvieron la destrucción de la plataforma petrolera Piper Alpha en el mar del Norte, en 1988, los daños ocasionados por grandes huracanes en Estados Unidos y diversas catástrofes industriales.
A estos episodios se sumaron reclamaciones relacionadas con enfermedades producidas por el amianto y responsabilidades por contaminación ambiental. Muchas procedían de seguros contratados décadas antes, cuando todavía se desconocía la magnitud que podían alcanzar las indemnizaciones futuras.
El problema se agravó por las operaciones de reaseguro entre sindicatos, que en determinados casos dificultaban conocer la acumulación real de las exposiciones. La competencia también había presionado a la baja las primas cobradas por asumir algunos riesgos.
Entre 1988 y 1992, Lloyd’s acumuló pérdidas de aproximadamente 8.000 millones de libras esterlinas. Miles de Names sufrieron graves perjuicios patrimoniales y algunos terminaron en la insolvencia.
Las reclamaciones judiciales contra administradores e intermediarios se multiplicaron. Los inversores cuestionaron la gestión de los riesgos, la información que habían recibido y la supervisión ejercida sobre las operaciones.
La crisis comprometió la continuidad de un modelo empresarial que durante siglos había dependido del capital privado aportado por individuos y de su responsabilidad personal.
La reconstrucción y la entrada del capital empresarial
La recuperación de Lloyd’s exigió una reforma profunda de su estructura financiera y de sus mecanismos de control.
Bajo la presidencia de David Rowland, la institución impulsó desde 1993 un programa de reorganización conocido como Reconstruction and Renewal, destinado a resolver las pérdidas acumuladas y recuperar la confianza de los participantes.
Una de las decisiones fundamentales fue permitir, a partir de 1994, el ingreso de empresas como miembros proveedores de capital. Este cambio abrió las puertas a compañías aseguradoras, reaseguradoras y otros grupos empresariales que podían participar mediante estructuras de responsabilidad limitada.
La incorporación de capital corporativo modificó progresivamente la composición del mercado y redujo su dependencia de los inversores particulares que respondían con todo su patrimonio.
Otra medida decisiva fue la creación de Equitas, una entidad establecida en 1996 para reasegurar y administrar las obligaciones correspondientes a los negocios de seguros generales de 1992 y años anteriores.
Su función consistía en concentrar la gestión de aquellas responsabilidades históricas, particularmente las derivadas del amianto y la contaminación, y facilitar una solución financiera para los miembros afectados.
Esta reorganización permitió separar los negocios heredados de la crisis de las nuevas operaciones, ofreciendo mejores condiciones para atraer inversores y recuperar la capacidad de suscripción.
Las reformas estuvieron acompañadas por mayores exigencias de capital, controles sobre las exposiciones y nuevos procedimientos para evaluar pérdidas potenciales ante grandes catástrofes.
Con el paso de los años, las compañías y los grupos aseguradores pasaron a aportar la mayor parte del capital utilizado en Lloyd’s. El mercado conservó su sistema de sindicatos, pero transformó profundamente las bases financieras sobre las que operaban.
Lloyd’s de Londres en el siglo XXI
Tras su reconstrucción, Lloyd’s recuperó estabilidad y mantuvo su presencia en el mercado internacional de seguros especializados y reaseguros. Los grandes acontecimientos de las primeras décadas del siglo XXI volvieron a poner a prueba su capacidad financiera, entre ellos los atentados del 11 de septiembre de 2001 y el huracán Katrina de 2005, que provocaron cuantiosas reclamaciones en el sector asegurador internacional.
La experiencia acumulada frente a estas pérdidas impulsó mejoras en los modelos de evaluación de riesgos, los requisitos de capital y los procedimientos utilizados para estimar las consecuencias económicas de grandes catástrofes.
Al mismo tiempo, el mercado continuó diversificando sus actividades. A las coberturas marítimas, aeronáuticas, energéticas e industriales se sumó una creciente demanda de protección frente a interrupciones empresariales, amenazas tecnológicas y ataques informáticos. La evolución de estos riesgos favoreció la incorporación de herramientas estadísticas, modelos informáticos y nuevas fuentes de información para evaluar exposiciones cada vez más complejas.
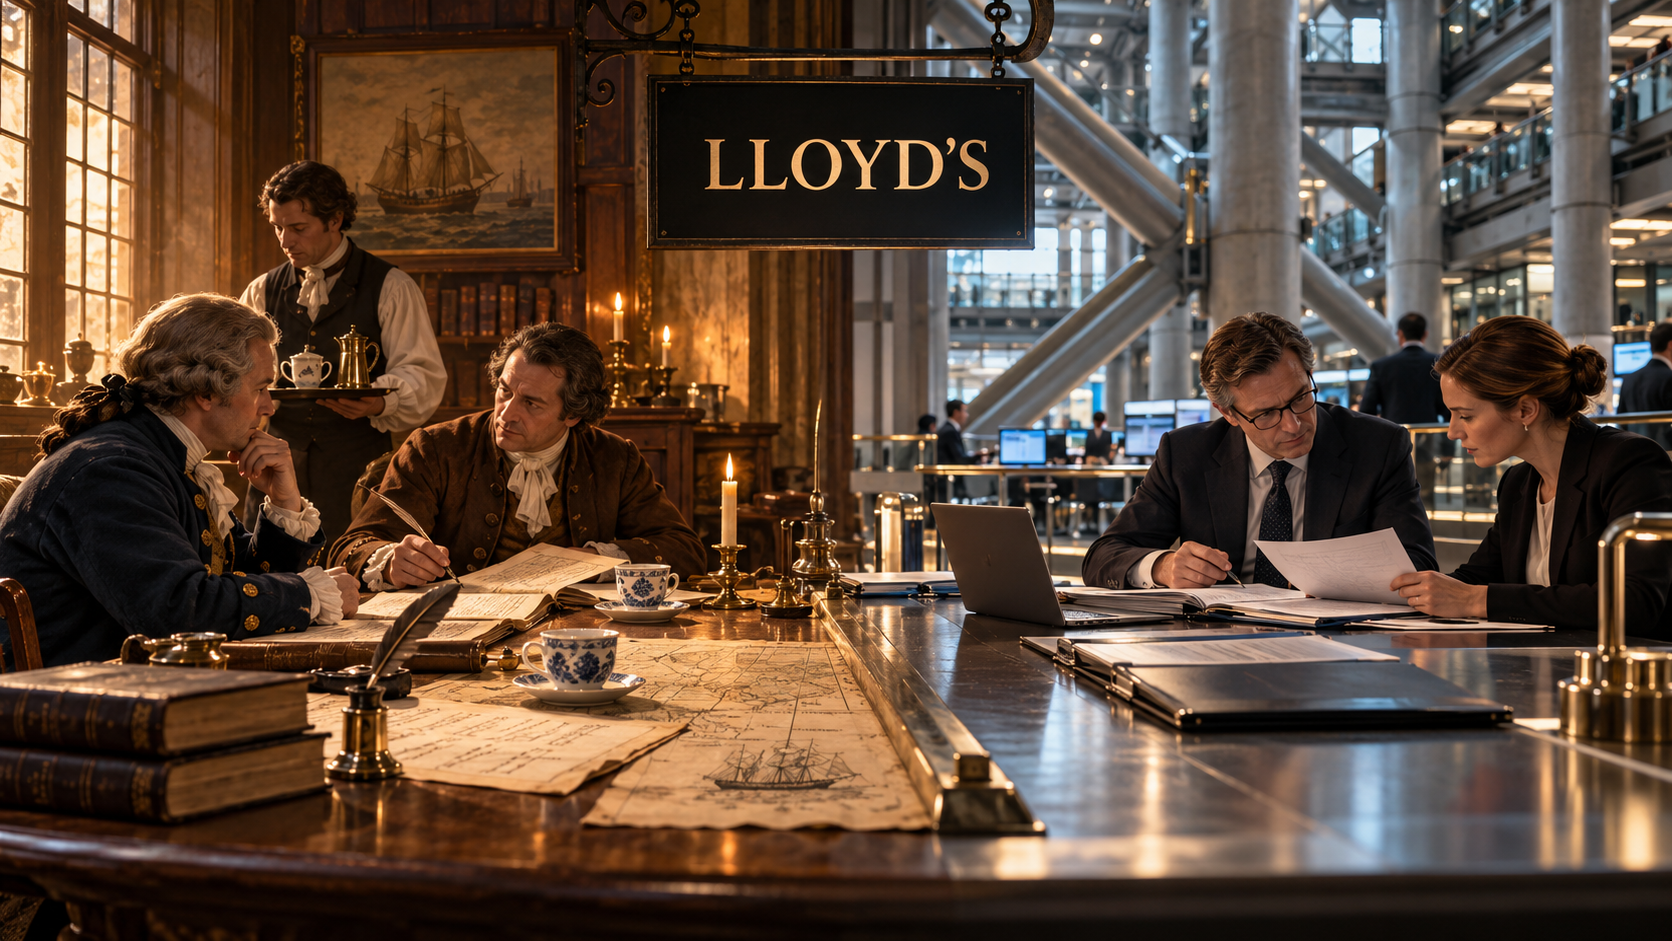
La modernización de sus operaciones convive con la permanencia de algunas prácticas comerciales heredadas de su pasado. Desde 1986, Lloyd’s ocupa un edificio diseñado por el arquitecto Richard Rogers, situado en Lime Street, en el distrito financiero de Londres. En su interior continúa funcionando la sala de suscripción, donde corredores y aseguradores negocian contratos y distribuyen riesgos entre diferentes participantes.
A lo largo de más de tres siglos, Lloyd’s pasó de reunir a particulares interesados en asegurar expediciones marítimas a organizar un mercado internacional respaldado fundamentalmente por capital empresarial. Las sucesivas transformaciones de su estructura, especialmente después de la crisis de los años noventa, permitieron mantener vigente un sistema de suscripción colectiva que conserva su origen en las reuniones comerciales de la cafetería de Edward Lloyd.
Para seguir explorando la historia del comercio, podés leer la historia del comercio maritimo o la historia de los contenedores