Pánico de 1873: cómo el auge de los negocios terminó en una crisis financiera
En los años anteriores al pánico de 1873, construir un ferrocarril, fundar un banco o comprar terrenos en una ciudad en expansión parecía una forma de participar en el progreso económico. Las vías acercaban mercados, las industrias necesitaban nuevos medios de transporte y las ciudades crecían. Empresarios e inversores comprometían dinero esperando obtener una parte de esa riqueza futura.
El problema estaba en los plazos y en las expectativas. Una línea ferroviaria podía necesitar años para reunir suficiente tráfico y cubrir sus costos, mientras que sus trabajadores, proveedores y acreedores debían cobrar mucho antes. Para sostener las obras, las compañías dependían de que siguieran llegando inversores y préstamos. Al mismo tiempo, la facilidad para obtener crédito alentaba la compra especulativa de acciones y propiedades.
En 1873, esa expansión empezó a desarmarse. El derrumbe de la Bolsa de Viena y, meses después, la caída de la casa bancaria estadounidense Jay Cooke & Company mostraron hasta qué punto los bancos habían quedado comprometidos con los negocios que financiaban. La dificultad para conseguir dinero se extendió hacia empresas y actividades que dependían de ellos.
El ferrocarril y el negocio de financiar el futuro
El ferrocarril transformaba la economía de los lugares que atravesaba. Permitía llevar cosechas a mercados más lejanos, transportar minerales y abastecer ciudades a un costo menor. Su construcción también generaba grandes pedidos de hierro, carbón, madera y maquinaria. Esa combinación lo convirtió en uno de los principales destinos de inversión del siglo XIX.
En Estados Unidos, el final de la Guerra de Secesión, en 1865, abrió una nueva etapa de expansión ferroviaria. Cuatro años después se completó el primer enlace transcontinental, construido por Union Pacific y Central Pacific. El logro reforzó el interés por financiar otras rutas que conectaran el interior del país con la costa del Pacífico.
Las compañías necesitaban reunir capital antes de que el negocio estuviera plenamente en funcionamiento. Una parte procedía de accionistas, que adquirían una participación en la empresa. Otra llegaba mediante bonos: los compradores prestaban dinero a la compañía a cambio de intereses y de la devolución del capital en un plazo establecido. Los bancos organizaban esas emisiones y buscaban inversores tanto en Estados Unidos como en Europa.
El cálculo parecía razonable mientras se esperaba que los futuros ingresos por transporte alcanzaran para pagar las deudas y dejar ganancias. Pero algunas líneas avanzaban por regiones donde buena parte de la actividad comercial prevista todavía debía desarrollarse. Los promotores confiaban en que la llegada del tren atraería pobladores, cultivos y negocios; entretanto, había que seguir pagando la construcción.
A esa espera se sumaban los sobrecostos de las obras y la competencia entre proyectos. Cuando el dinero obtenido mediante una emisión se agotaba, las empresas buscaban nuevos compradores de bonos o pedían adelantos a sus bancos. Así, la continuidad de las obras quedaba cada vez más ligada a la posibilidad de conseguir financiamiento. Una menor disposición a prestar podía detener un proyecto aun cuando conservara perspectivas de utilidad a largo plazo.
Viena: la especulación sostenida por los bancos
En Europa central también se vivía un auge de inversiones. La creación de empresas industriales, financieras e inmobiliarias caracterizó la llamada Gründerzeit, la época de los fundadores. En Alemania, la unificación de 1871 y los recursos recibidos como indemnización de Francia después de la guerra franco-prusiana reforzaron la expansión de los negocios y los movimientos de capital.
Viena, capital del Imperio austrohúngaro, participaba de ese crecimiento. La transformación urbana alrededor de la avenida Ringstrasse y los preparativos para la Exposición Universal de 1873 estimularon la construcción. Se fundaban bancos y sociedades que buscaban reunir dinero mediante la venta de acciones. La posibilidad de ganar con su reventa atraía compradores, incluso cuando los resultados de las nuevas empresas todavía estaban por demostrarse.
Los bancos desempeñaban un papel decisivo: además de intervenir en la emisión de acciones, concedían financiamiento para comprarlas. Esos títulos servían de garantía de las operaciones. Mientras las cotizaciones aumentaban, los compradores podían obtener ganancias y los prestamistas contaban con garantías cuyo valor también subía.
En abril de 1873, los malos resultados de algunas empresas recién creadas contribuyeron a cambiar las expectativas. Las acciones comenzaron a bajar. Quienes habían comprado con dinero prestado tuvieron que aportar fondos adicionales o desprenderse de sus títulos para atender sus obligaciones. Las ventas presionaban todavía más sobre los precios.
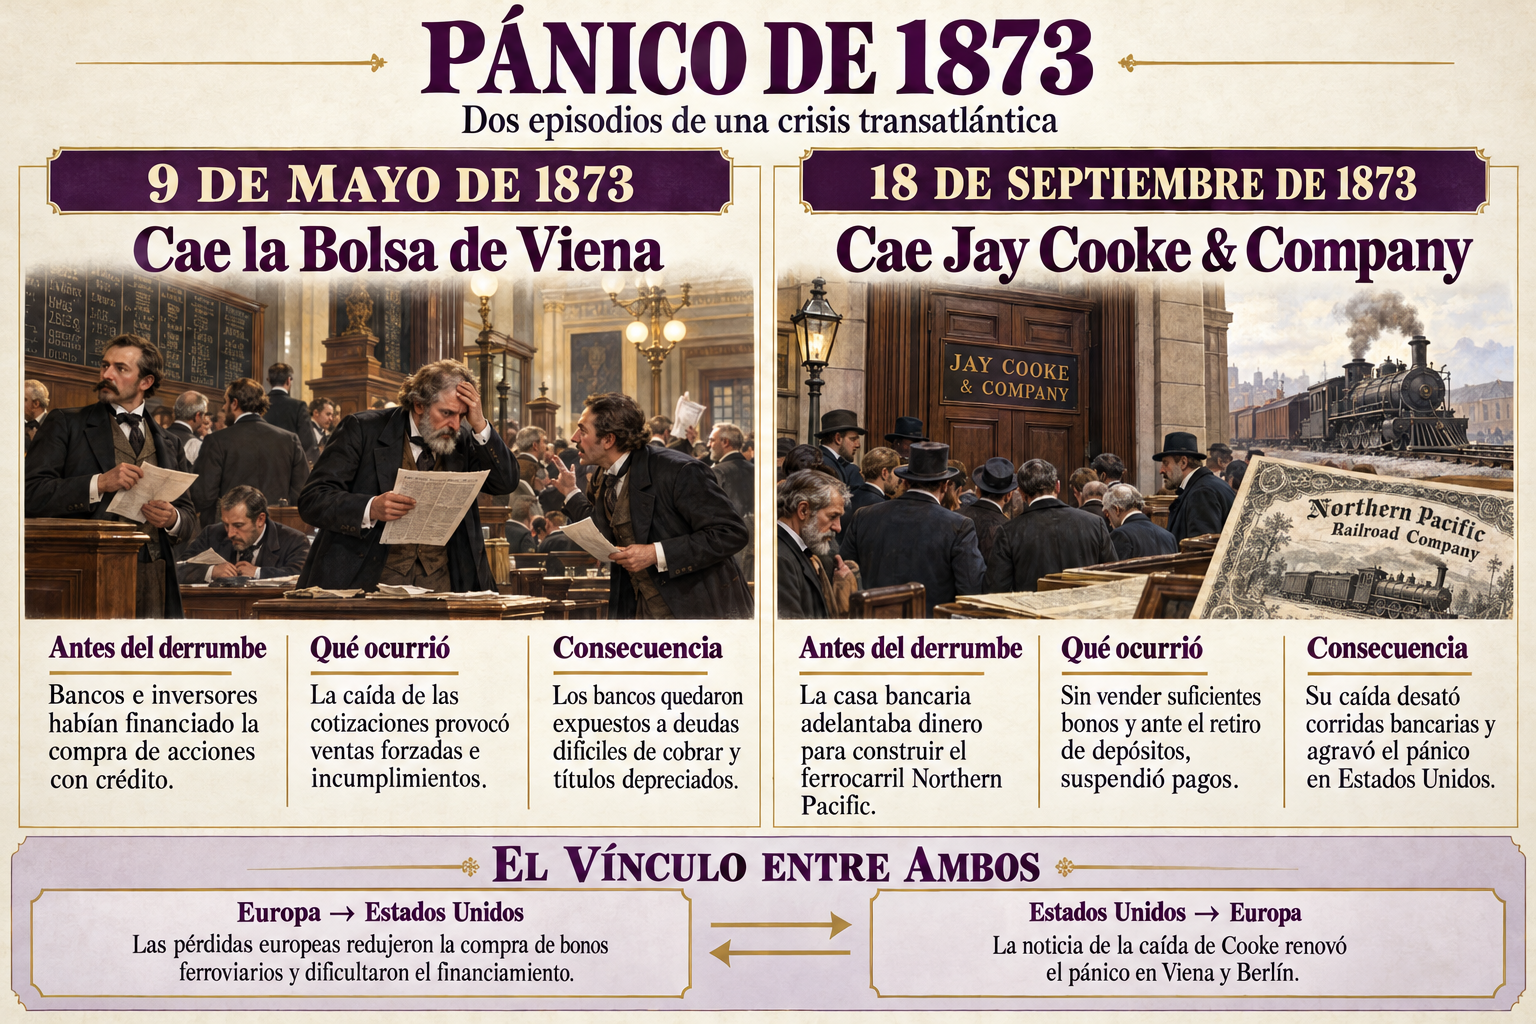
El 9 de mayo, la insolvencia de una importante firma de intermediación precipitó el colapso del mercado vienés. Los bancos vinculados con esas operaciones quedaron expuestos a deudas difíciles de cobrar y a acciones depreciadas. Cuando sus propios depositantes reclamaron dinero, tuvieron que vender activos en un mercado donde escaseaban los compradores. La crisis bursátil se convirtió así en una crisis bancaria.
La crisis encontró una vía de expansión en las inversiones que conectaban Europa con Estados Unidos. Durante los años anteriores, las compañías ferroviarias estadounidenses habían buscado compradores europeos para sus bonos. Las casas bancarias organizaban esas operaciones mediante socios y oficinas en distintos centros financieros. De esta manera, parte del dinero invertido en las vías estadounidenses procedía de ahorristas e inversores europeos, entre los que tenían una participación destacada los alemanes.
Cuando comenzaron las dificultades en Europa central, algunos inversores necesitaron recuperar efectivo para cubrir pérdidas y atender sus obligaciones. Entre los activos que podían vender estaban los bonos de ferrocarriles estadounidenses. Otros conservaron sus inversiones, pero dejaron de aportar dinero a nuevos proyectos. Así, las dificultades europeas afectaron tanto al precio de los títulos que ya circulaban como a la posibilidad de colocar nuevas emisiones.
Esta contracción del financiamiento europeo agravó las dificultades que ya atravesaban varios ferrocarriles estadounidenses por sus costos y su endeudamiento. Los bancos que habían adelantado dinero esperando recuperarlo con futuras colocaciones de bonos quedaron especialmente expuestos.
Jay Cooke y el ferrocarril que comprometió a su banco
Uno de los financieros más expuestos era Jay Cooke. Durante la Guerra de Secesión había construido su prestigio vendiendo bonos del gobierno de la Unión. Mediante una extensa red de agentes y campañas de promoción, consiguió que numerosos ahorristas prestaran dinero al Estado. Su nombre quedó asociado con el financiamiento del esfuerzo de guerra y con una notable capacidad para colocar títulos.
Después del conflicto, Cooke utilizó esa experiencia para participar en el negocio ferroviario. En 1870 se convirtió en una figura central del financiamiento de Northern Pacific, que proyectaba unir la región de los Grandes Lagos con el noroeste del Pacífico. La empresa esperaba obtener ingresos del transporte y aprovechar las oportunidades económicas abiertas por el trazado.
Para reunir los recursos necesarios, Cooke organizó la venta de bonos entre inversores estadounidenses y europeos, apoyándose en su red de agentes y en la casa bancaria asociada que había establecido en Londres. Sin embargo, los gastos avanzaban más rápido que la captación de fondos. Para evitar que las obras se detuvieran, Jay Cooke & Company adelantó recursos al ferrocarril, confiando en recuperarlos mediante futuras ventas de títulos.
Cada adelanto aumentaba la exposición del banco. Parte del dinero que debía estar disponible para responder a sus propias obligaciones quedaba comprometida con Northern Pacific. El ferrocarril necesitaba tiempo para completar su recorrido y ampliar sus ingresos; los depositantes de la casa bancaria podían reclamar sus fondos de inmediato.
La colocación de bonos se volvió todavía más difícil por el deterioro de la confianza en las compañías ferroviarias. En 1872 había salido a la luz el escándalo de Crédit Mobilier, una constructora vinculada con Union Pacific, por sus contratos y sus relaciones con miembros del Congreso. El descrédito alcanzó al sector, mientras las dificultades europeas reducían otra fuente importante de financiamiento.
Cooke quedó atrapado entre las necesidades del ferrocarril y los reclamos de quienes tenían dinero en su banco. Los recursos adelantados se habían destinado a una obra que tardaría en devolverlos, y los bonos disponibles resultaban difíciles de vender en cantidad suficiente. Al aumentar los retiros de depósitos, la firma perdió la capacidad de atender sus pagos.
El 18 de septiembre de 1873, Jay Cooke & Company suspendió pagos en sus oficinas de Filadelfia y Nueva York. La caída de una casa tan conocida convirtió las dificultades de un gran proyecto ferroviario en una alarma para todo el mercado financiero estadounidense.
La caída de Cooke repercutió a su vez en Europa. Las noticias transmitidas por el cable telegráfico atlántico provocaron nuevas reacciones de pánico en Viena y Berlín. Los inversores europeos tenían motivos para preocuparse por sus títulos estadounidenses y por las entidades vinculadas con esos negocios. La conexión financiera que había permitido reunir capital para la expansión transmitía ahora las dificultades en ambas direcciones: la retirada de fondos europeos había agravado los problemas estadounidenses y el derrumbe de una de sus principales casas bancarias renovaba la alarma en Europa.
Cómo el pánico salió de los bancos y llegó al empleo
La quiebra de Cooke planteó una pregunta inmediata entre los depositantes: ¿qué otras entidades habían comprometido su dinero en inversiones semejantes? Ante la dificultad de conocer la situación de cada banco, muchos prefirieron retirar sus fondos. Esa decisión, repetida por miles de personas y empresas, produjo una demanda de efectivo que las entidades apenas podían atender.
Los bancos conservaban una parte de los depósitos en caja y destinaban el resto a préstamos e inversiones. Frente a los retiros masivos, buscaron recuperar créditos, vender títulos y limitar nuevas operaciones. Pero otras entidades intentaban hacer lo mismo. Los valores caían y conseguir dinero mediante su venta exigía aceptar pérdidas crecientes.
Estados Unidos carecía de un banco central que pudiera proporcionar asistencia al conjunto del sistema. Además, la emisión de billetes estaba sujeta a reglas que dificultaban aumentar rápidamente el efectivo disponible. La incertidumbre sobre algunas instituciones terminó afectando también a bancos y negocios que hasta entonces habían podido cumplir sus compromisos.
El 20 de septiembre, la Bolsa de Nueva York cerró sus puertas y permaneció sin operar durante diez días. Los bancos de su cámara de compensación recurrieron a certificados con los que podían saldar obligaciones entre ellos y reservar efectivo para otras necesidades. El Tesoro estadounidense, por su parte, compró deuda pública para poner dinero en circulación. Estas medidas proporcionaron auxilio, pero la actividad económica ya estaba sufriendo las consecuencias del corte del crédito.
La conexión con el empleo era directa. Una compañía ferroviaria que perdía financiamiento reducía las obras y cancelaba pedidos. Las fábricas que producían rieles o locomotoras recibían menos encargos y recortaban su actividad. Los despidos y las rebajas salariales reducían el consumo, con lo que también caían las ventas de comerciantes y de empresas ajenas al ferrocarril.
A la falta de pedidos se sumaba la dificultad para obtener préstamos con los que pagar salarios o comprar insumos. De esa manera, la crisis alcanzó a negocios que necesitaban crédito para su funcionamiento cotidiano.
Las tensiones se prolongaron durante años. En julio de 1877, una nueva reducción salarial en Baltimore & Ohio desencadenó protestas ferroviarias que se extendieron por distintas ciudades y compañías. La gran huelga mostró la profundidad del deterioro acumulado desde el comienzo de la crisis.
La caída de los precios y la prolongación de la crisis
Las dificultades financieras dejaron a numerosas empresas con instalaciones y capacidad de producción ampliadas durante el auge, pero con menos pedidos. Al frenarse las inversiones, disminuyó la demanda de materiales y maquinaria. Los despidos y los recortes salariales también redujeron las compras de las familias. Para encontrar compradores y obtener dinero con el que pagar sus obligaciones, muchas empresas tuvieron que bajar sus precios.
A esa caída de la demanda se sumaban transformaciones que venían desarrollándose desde antes del pánico. Las mejoras técnicas permitían producir más y a menor costo, mientras que los ferrocarriles y la navegación a vapor abarataban el transporte. Los productos podían llegar desde regiones cada vez más lejanas y competir en los mismos mercados. Esa mayor oferta mantuvo la presión sobre los precios incluso cuando la actividad comenzó a recuperarse.
Los cambios monetarios también contribuyeron a esa tendencia. Varios países adoptaron el patrón oro o restablecieron la conversión de sus billetes en ese metal, aumentando la demanda de reservas de oro. Como la expansión monetaria estaba condicionada por esas reservas, resultaba más difícil aumentar la cantidad de dinero al ritmo de una economía que producía y comercializaba cada vez más bienes.
La baja de precios se convirtió en un problema especialmente grave para los productores endeudados. Un agricultor podía recibir menos dinero por la misma cosecha y seguir debiendo la cantidad que había tomado prestada años antes. Para pagarla, debía destinar una parte mayor de sus ventas. Algo semejante ocurría con una fábrica: aunque consiguiera vender su producción, la reducción de los ingresos podía dejarla sin recursos suficientes para cubrir salarios, intereses y vencimientos. Las deudas contraídas durante la expansión se volvían más difíciles de sostener.
La presión de la competencia exterior llevó a agricultores e industriales a reclamar protección. En Alemania, el gobierno de Otto von Bismarck estableció en 1879 aranceles sobre productos agrícolas e industriales. Con ellos buscaba encarecer las importaciones y favorecer las ventas de los productores nacionales.
En Estados Unidos, la contracción se prolongó hasta 1879, cuando comenzó una nueva etapa de expansión. Durante las décadas siguientes volvieron a crecer las inversiones, la producción de acero y las redes ferroviarias, aunque se sucedieron nuevas recesiones. La tendencia descendente de los precios persistió en buena parte del mundo industrial hasta mediados de la década de 1890. Esa larga etapa de precios bajos, dificultades para los deudores y crisis recurrentes quedó conocida como la Larga Depresión.
Las obras continuaron después de las quiebras
Northern Pacific sobrevivió mediante una reorganización y completó su conexión transcontinental en 1883, diez años después del derrumbe de Cooke. El proyecto ferroviario siguió adelante, pero su realización requirió superar la ruptura de la estructura financiera que había sostenido las primeras obras.
El pánico de 1873 expuso una tensión central de la industrialización: construir infraestructura exigía comprometer grandes sumas en proyectos cuyos rendimientos llegarían mucho después. Cuando esos proyectos dependían de renovar constantemente el financiamiento, un cambio en la disposición de los inversores podía interrumpir las obras y comprometer a los bancos que las sostenían.
Las vías, las fábricas y los mercados siguieron expandiéndose durante las décadas posteriores. El derrumbe dejó, sin embargo, pérdidas duraderas entre quienes habían financiado aquella expansión y entre los trabajadores que dependían de ella. La transformación económica continuó sobre una estructura empresarial y financiera atravesada por quiebras, ajustes y nuevas reglas.
Para seguir explorando la historia de burbujas especulativas, podés leer sobre la Railway mania y la Burbuja de los Tulipanes.