Seguros marítimos: cómo el comercio aprendió a repartir los riesgos del mar
Durante siglos, enviar un barco cargado de mercancías significó exponer una parte importante del patrimonio de un comerciante a peligros difíciles de prever. Una tormenta podía hundir la nave, los piratas podían apoderarse del cargamento y una guerra podía convertir en peligrosa una ruta que pocas semanas antes parecía segura. Cuanto mayor era la distancia recorrida y el valor transportado, mayor era también la cantidad de capital que podía desaparecer en un solo viaje.
Los seguros marítimos surgieron de ese problema. Su desarrollo permitió separar progresivamente el riesgo de una expedición comercial de quien aportaba el capital o era propietario de las mercancías. A cambio de una prima, otra persona aceptaba hacerse cargo de determinadas pérdidas si ocurría un siniestro. Con el tiempo, aquella operación dio origen a mercados especializados, corredores, aseguradores profesionales y sistemas internacionales capaces de distribuir riesgos por todo el mundo.
Más que una actividad auxiliar del comercio, el seguro marítimo se convirtió así en una de las instituciones financieras que hicieron posible ampliar la escala de los negocios.
Antes del seguro: préstamos para financiar el riesgo
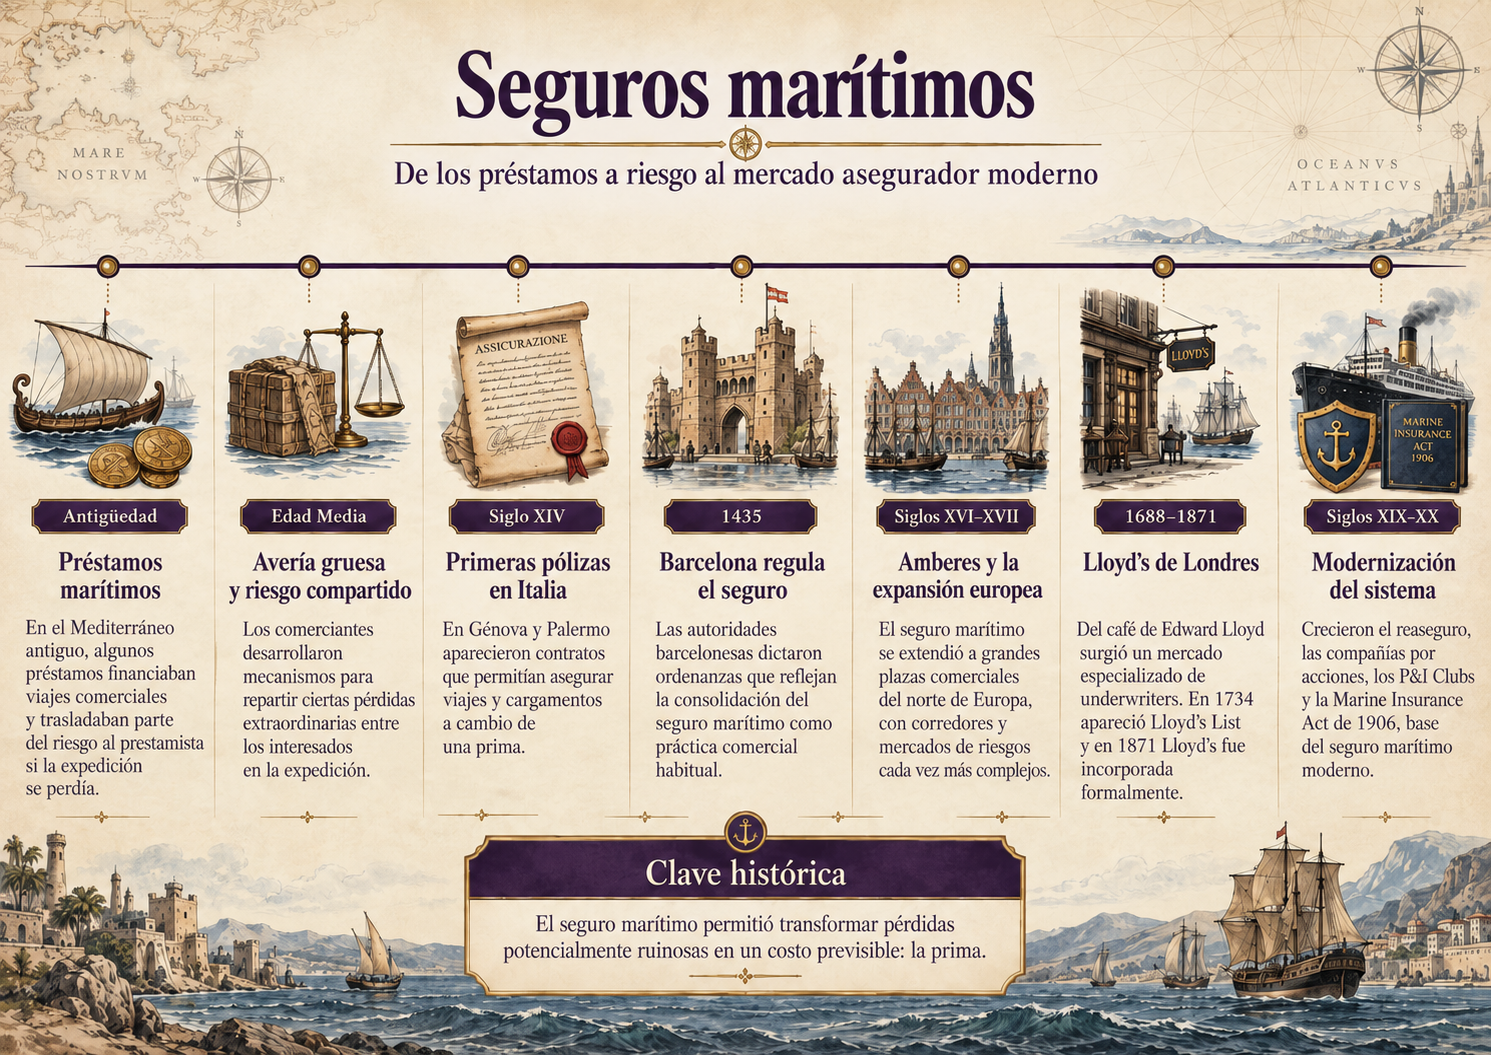
La necesidad de repartir las consecuencias económicas de una travesía es mucho más antigua que el seguro propiamente dicho. En el Mediterráneo antiguo existieron préstamos marítimos en los que la devolución del dinero dependía del resultado del viaje. El prestamista aportaba capital para financiar la expedición y, si el barco llegaba a destino, recuperaba su dinero junto con una remuneración elevada. Si la nave se perdía bajo las condiciones previstas en el contrato, podía perder también el capital prestado.
El mecanismo combinaba dos operaciones distintas: financiaba al comerciante y al mismo tiempo trasladaba al prestamista parte del riesgo marítimo. Fórmulas semejantes continuaron utilizándose durante la Edad Media y sobrevivieron durante siglos bajo distintas modalidades, entre ellas las conocidas posteriormente como préstamos a la gruesa o a riesgo marítimo.
También existían mecanismos de distribución colectiva de determinadas pérdidas. La avería gruesa, por ejemplo, permitía repartir entre los interesados en una expedición ciertos sacrificios extraordinarios realizados para salvar al conjunto: si parte de la carga debía arrojarse al mar para evitar el naufragio, la pérdida no recaía necesariamente solo sobre su propietario.
Estas prácticas respondían a una misma necesidad económica, aunque todavía estaban lejos del seguro moderno. El paso decisivo consistió en convertir el riesgo en el objeto principal de una operación independiente.
Los mercaderes italianos y el seguro por prima
La transformación comenzó a hacerse visible en las ciudades comerciales italianas durante el siglo XIV. La documentación conservada sobre aquellos años es compleja y los historiadores han discutido durante mucho tiempo qué contratos pueden considerarse verdaderos seguros. Por eso resulta arriesgado atribuir la invención a una fecha o documento único.
Lo que sí puede afirmarse es que durante el siglo XIV aparecieron en Génova y Palermo contratos en los que una persona asumía determinados riesgos marítimos a cambio de una prima, sin que esa operación estuviera necesariamente ligada a un préstamo. El asegurado pagaba por transferir el riesgo; el asegurador obtenía un ingreso si el viaje concluía sin incidentes, pero debía indemnizarlo si ocurría alguno de los acontecimientos contemplados en el acuerdo.
A finales del siglo XIV, las redes mercantiles italianas muestran un mercado mucho más reconocible. Los archivos relacionados con Francesco Datini, uno de los grandes comerciantes de su época, contienen numerosos documentos sobre seguros de mercancías enviadas entre distintos puertos europeos. Las primas variaban según la ruta, la época del año y peligros como la guerra o la actividad corsaria. El riesgo comenzaba a adquirir un precio.
Esa fue una innovación fundamental. Un comerciante podía mantener la propiedad de su mercancía y conservar los beneficios potenciales del negocio mientras transfería a terceros una parte sustancial de las posibles pérdidas. Para el asegurador, por su parte, aceptar numerosos riesgos diferentes permitía compensar los siniestros de algunos viajes con las primas obtenidas de muchos otros.
La lógica económica del seguro empezaba a separarse de la simple apuesta sobre el resultado de una travesía.
Barcelona y Burgos: los seguros se extienden por la Península Ibérica
La institución se difundió rápidamente por las grandes plazas comerciales del Mediterráneo occidental. Barcelona, estrechamente conectada con las redes italianas y con el comercio de la Corona de Aragón, desarrolló una importante actividad aseguradora durante el siglo XV.
Las autoridades barcelonesas aprobaron ordenanzas específicas sobre seguros marítimos desde 1435, posteriormente modificadas y ampliadas. Las normas intentaban establecer quién podía contratar, qué bienes podían asegurarse y bajo qué condiciones debía desarrollarse la actividad. La aparición de una regulación cada vez más detallada demuestra hasta qué punto el seguro había dejado de ser una práctica ocasional para convertirse en una institución habitual del comercio.
Durante el siglo XVI destacó también Burgos, cuyo poderoso comercio lanero y sus conexiones con los puertos cantábricos, Flandes y otros mercados europeos favorecieron el desarrollo de uno de los principales centros aseguradores de Castilla. La documentación conservada es excepcional: solo una serie de registros comprendida entre 1565 y 1619 reúne más de diez mil contratos de seguros marítimos, mientras que las investigaciones sobre los siglos XV y XVI han localizado cerca de veinte mil pólizas en archivos españoles y extranjeros.
Desde ciudades alejadas físicamente de la costa podían asegurarse cargamentos que navegaban por el Atlántico, el Mediterráneo o las rutas que conectaban Europa con América. El seguro seguía así el mismo proceso que la banca y las letras de cambio: las finanzas del comercio se alejaban progresivamente del muelle y podían organizarse desde grandes centros mercantiles conectados mediante corresponsales, agentes e información escrita.
Amberes y el nacimiento de un verdadero mercado de riesgos
Con la expansión comercial europea del siglo XVI, el seguro marítimo llegó también a los grandes centros financieros del norte. Amberes se convirtió en uno de los ejemplos más avanzados.
Mercaderes italianos, portugueses y españoles llevaron allí las técnicas aseguradoras que ya utilizaban en otros mercados. Hacia mediados del siglo XVI funcionaba una comunidad internacional de compradores de seguros, corredores y aseguradores capaz de cubrir operaciones de comerciantes grandes y pequeños.
Un caso excepcional permite observar su funcionamiento. Los libros del corredor Juan Henriquez registran 1.621 pólizas contratadas entre 1562 y 1563. Para fijar la prima se consideraban variables como la distancia, la estación del año, el tipo y las características del barco, el cargamento, la posibilidad de guerra, la presencia de corsarios y la reputación de quienes participaban en la operación.
El seguro marítimo estaba desarrollando así una de sus características más duraderas: su dependencia de la información.
Conocer la situación de un puerto, la calidad de un capitán, los movimientos de una flota enemiga o la actividad de los piratas podía modificar inmediatamente el precio de una cobertura. El asegurador necesitaba información para evaluar el riesgo; el comerciante necesitaba un mercado suficientemente amplio para encontrar quien estuviera dispuesto a asumirlo.
Ese vínculo entre información, riesgo y capital alcanzaría su expresión más conocida en Londres.
Lloyd’s: de un café londinense al gran mercado asegurador
El seguro marítimo había llegado a Inglaterra mucho antes de que apareciera Lloyd’s. Durante los siglos XV y XVI, comerciantes extranjeros y británicos utilizaron prácticas aseguradoras procedentes de las tradiciones mercantiles continentales. En 1601, el Parlamento inglés aprobó incluso una ley específica sobre las pólizas utilizadas por los comerciantes y creó un mecanismo especializado para resolver disputas relacionadas con los seguros.
Pero el gran cambio institucional se produjo durante el último tercio del siglo XVII.
En la Londres de aquella época, los cafés funcionaban como lugares de reunión especializados. Comerciantes, corredores, inversores y hombres de negocios intercambiaban noticias y cerraban operaciones en mesas que podían funcionar casi como pequeñas bolsas comerciales.
Uno de ellos era el establecimiento de Edward Lloyd, cuya existencia está documentada al menos desde 1688. Su café, frecuentado por armadores, capitanes y comerciantes relacionados con la navegación, adquirió reputación por la calidad de la información que ofrecía sobre barcos, puertos, cargamentos y acontecimientos internacionales. Lloyd no creó una compañía de seguros: proporcionó el lugar y, sobre todo, la información alrededor de la cual podían encontrarse quienes necesitaban cobertura y quienes estaban dispuestos a aportar capital.
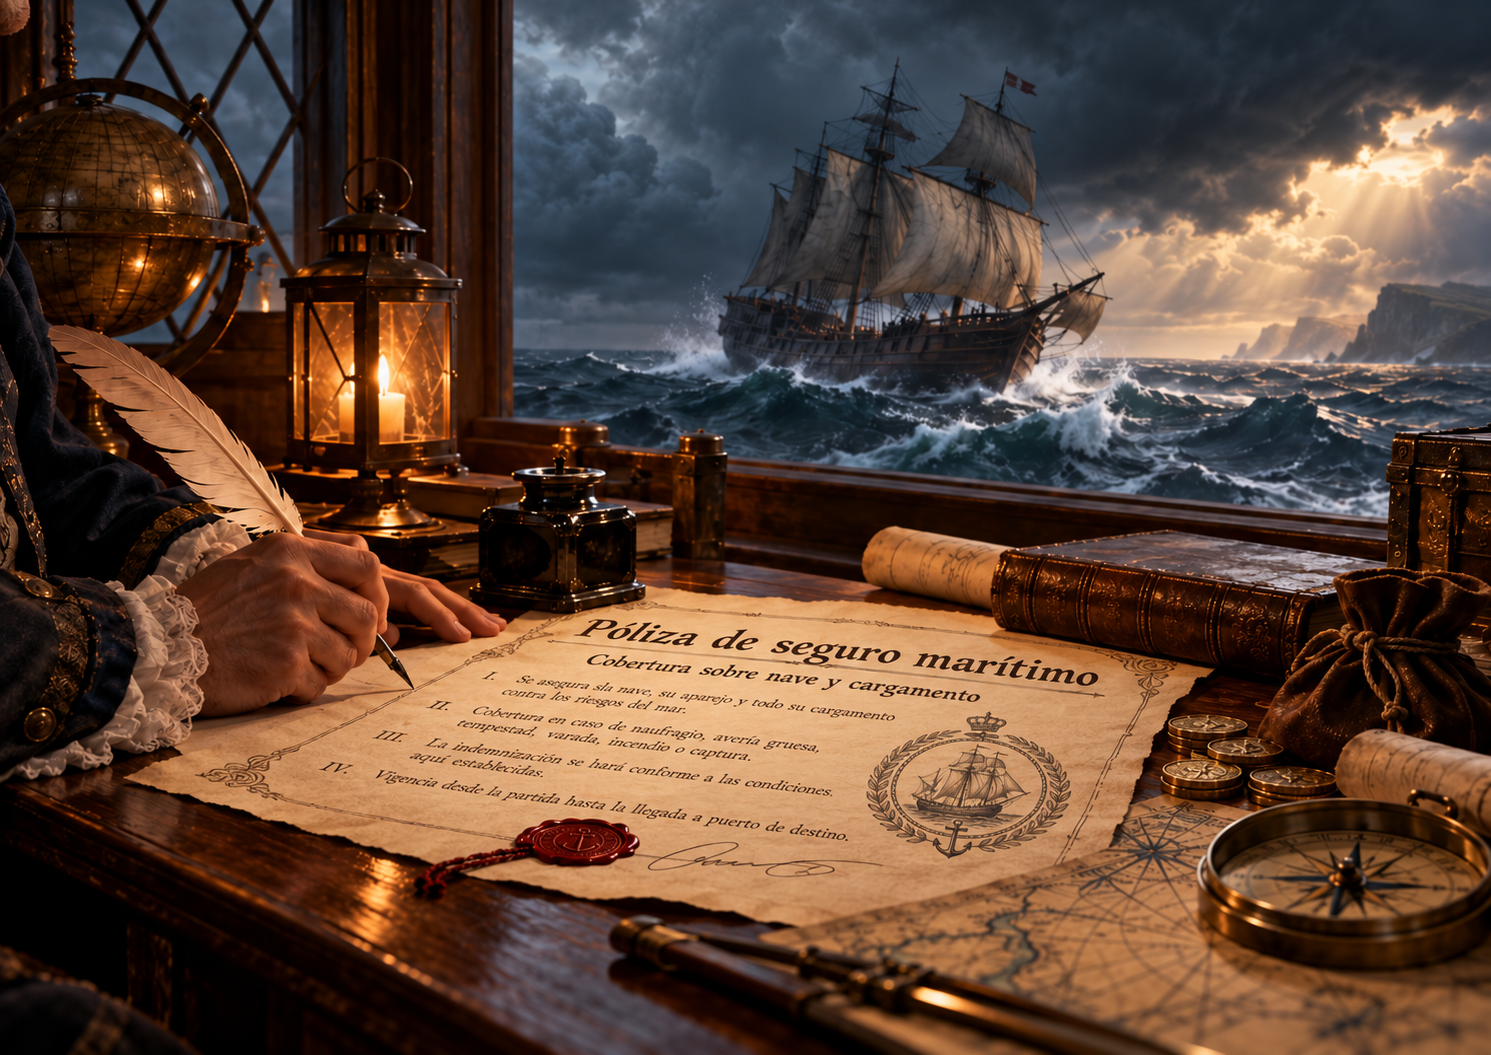
El funcionamiento era especialmente adecuado para grandes riesgos. Diferentes aseguradores podían aceptar cada uno una fracción de una operación. Al escribir debajo de las condiciones del contrato la cantidad que estaban dispuestos a cubrir y añadir su firma, actuaban como underwriters, término que acabaría convirtiéndose en una de las denominaciones básicas de la actividad aseguradora.
La circulación de información marítima también fue adquiriendo formas más organizadas. En 1734 comenzó a publicarse Lloyd’s List, un periódico que reunía noticias sobre salidas y llegadas de embarcaciones, movimientos de flotas, accidentes y otros acontecimientos relevantes para el comercio. Para los aseguradores, disponer de información actualizada significaba poder evaluar mejor los riesgos y ajustar las primas. La publicación terminó convirtiéndose en una referencia del sector marítimo internacional.
A medida que aumentaban las operaciones, también surgió la necesidad de establecer reglas y diferenciar la actividad aseguradora de las apuestas y otras operaciones especulativas que se negociaban en los cafés. En 1769, un grupo de corredores y aseguradores se separó del antiguo establecimiento y comenzó a reunirse en un nuevo local, conocido como New Lloyd’s Coffee House, donde buscó concentrar el negocio asegurador profesional.
El paso hacia una organización permanente llegó en 1771, cuando 77 suscriptores aportaron 100 libras cada uno para financiar un nuevo establecimiento y organizaron un comité encargado de su administración. Los aseguradores comenzaron así a funcionar dentro de una estructura común, con miembros identificados, espacios reservados para sus operaciones y reglas compartidas. En 1779 se adoptó también un formulario uniforme de póliza, que contribuyó a estandarizar los contratos y facilitar las transacciones.
Durante el siglo XIX, Lloyd’s consolidó su posición como uno de los principales mercados de seguros marítimos del mundo. El crecimiento del negocio hizo necesario fortalecer su organización, sus mecanismos de administración y las condiciones exigidas a quienes aceptaban riesgos. Finalmente, la Lloyd’s Act de 1871 reconoció legalmente a la institución como una corporación y estableció un marco formal para su funcionamiento.
Lloyd’s conservó una característica que lo distingue de las compañías aseguradoras tradicionales: constituye un mercado en el que distintos miembros aportan capital y suscriben riesgos, en lugar de actuar como una única empresa que emite todas las pólizas. Con el tiempo, esos aseguradores pasaron a operar mediante sindicatos especializados y ampliaron su actividad hacia numerosos riesgos ajenos al transporte marítimo.
Su expansión estuvo ligada al crecimiento marítimo británico y a la formación de una economía cada vez más global. Ese proceso incluyó también actividades vinculadas al imperialismo y al tráfico esclavista atlántico. Los contratos podían asegurar tanto los barcos dedicados a ese tráfico como, bajo determinadas condiciones, a las propias personas esclavizadas que eran transportadas y tratadas jurídicamente como mercancías por los traficantes.
Del barco de vela al comercio mundial
La Revolución Industrial multiplicó la escala del transporte marítimo. Los barcos de vapor, los cascos de hierro y acero, los grandes puertos, los canales interoceánicos y el crecimiento del comercio mundial elevaron enormemente el valor de los bienes que podían concentrarse en una sola expedición.
El mercado asegurador tuvo que adaptarse. Junto con los aseguradores individuales crecieron las compañías por acciones, los corredores especializados y el reaseguro, mediante el cual los propios aseguradores podían transferir parte de los riesgos que habían aceptado. También aparecieron nuevas formas de asociación entre los armadores, como los P&I Clubs (Protection and Indemnity), surgidos en Gran Bretaña a mediados del siglo XIX. Estas entidades mutuales permitían a sus miembros compartir los costos derivados de responsabilidades que los seguros tradicionales cubrían de manera insuficiente, como daños a terceros, accidentes de tripulantes o reclamaciones por mercancías transportadas.
El derecho también evolucionó. En Gran Bretaña, la Marine Insurance Act de 1906 reunió buena parte de los principios que se habían formado a través de siglos de práctica mercantil y jurisprudencia. La legislación regulaba cuestiones como el interés asegurable, la navegabilidad del buque, las pólizas de viaje, las pérdidas totales o parciales y la avería gruesa.
El seguro marítimo moderno terminó abarcando actividades muy diferentes: cascos y maquinaria de los buques, mercancías transportadas, responsabilidad de armadores, instalaciones energéticas marítimas y numerosos riesgos asociados con la logística internacional.
Convertir la incertidumbre en un precio
La importancia histórica del seguro marítimo reside en que permitió transformar un problema difícil de administrar —la posibilidad de perder enormes cantidades de capital de forma repentina— en un costo anticipado: la prima.
El riesgo continuaba existiendo. Los barcos podían naufragar y las mercancías podían desaparecer. Lo que cambiaba era la distribución económica de esas pérdidas.
Al contratar un seguro, el comerciante sustituía una posible pérdida extraordinaria por un gasto limitado y previsible. El asegurador podía aceptar esa obligación porque distribuía su capital entre numerosas operaciones. El reaseguro extendió posteriormente el mismo principio a una escala todavía mayor.
Eso facilitó la movilización de capital hacia negocios que de otro modo podían resultar demasiado peligrosos, permitió que comerciantes con patrimonios menores participaran en operaciones internacionales y creó incentivos para recopilar información cada vez más detallada sobre rutas, barcos, conflictos y mercancías.
El seguro marítimo hizo posible que el comercio aprendiera a convivir con la incertidumbre. Y al convertir el peligro del viaje en un riesgo que podía calcularse, valorarse y transferirse, se convirtió también en una de las infraestructuras financieras del comercio mundial.
Para seguir explorando la historia económica, podés leer sobre el Comercio Maritimo.