
Origen de la empresa moderna: de la compañía privilegiada a la sociedad anónima
En 1602, un comerciante de Ámsterdam podía invertir parte de su patrimonio en una empresa dedicada al comercio con Asia sin participar personalmente en las expediciones marítimas. Su dinero contribuía a financiar barcos, mercancías y establecimientos comerciales situados a miles de kilómetros. A cambio, adquiría una participación en los resultados de la compañía, que podía transferir a otro inversor sin necesidad de interrumpir sus operaciones.
Aquella posibilidad representaba un cambio importante en la historia empresarial. El capital de una organización podía permanecer invertido mientras sus propietarios cambiaban, permitiendo reunir recursos de numerosos participantes y sostener actividades comerciales durante largos períodos.
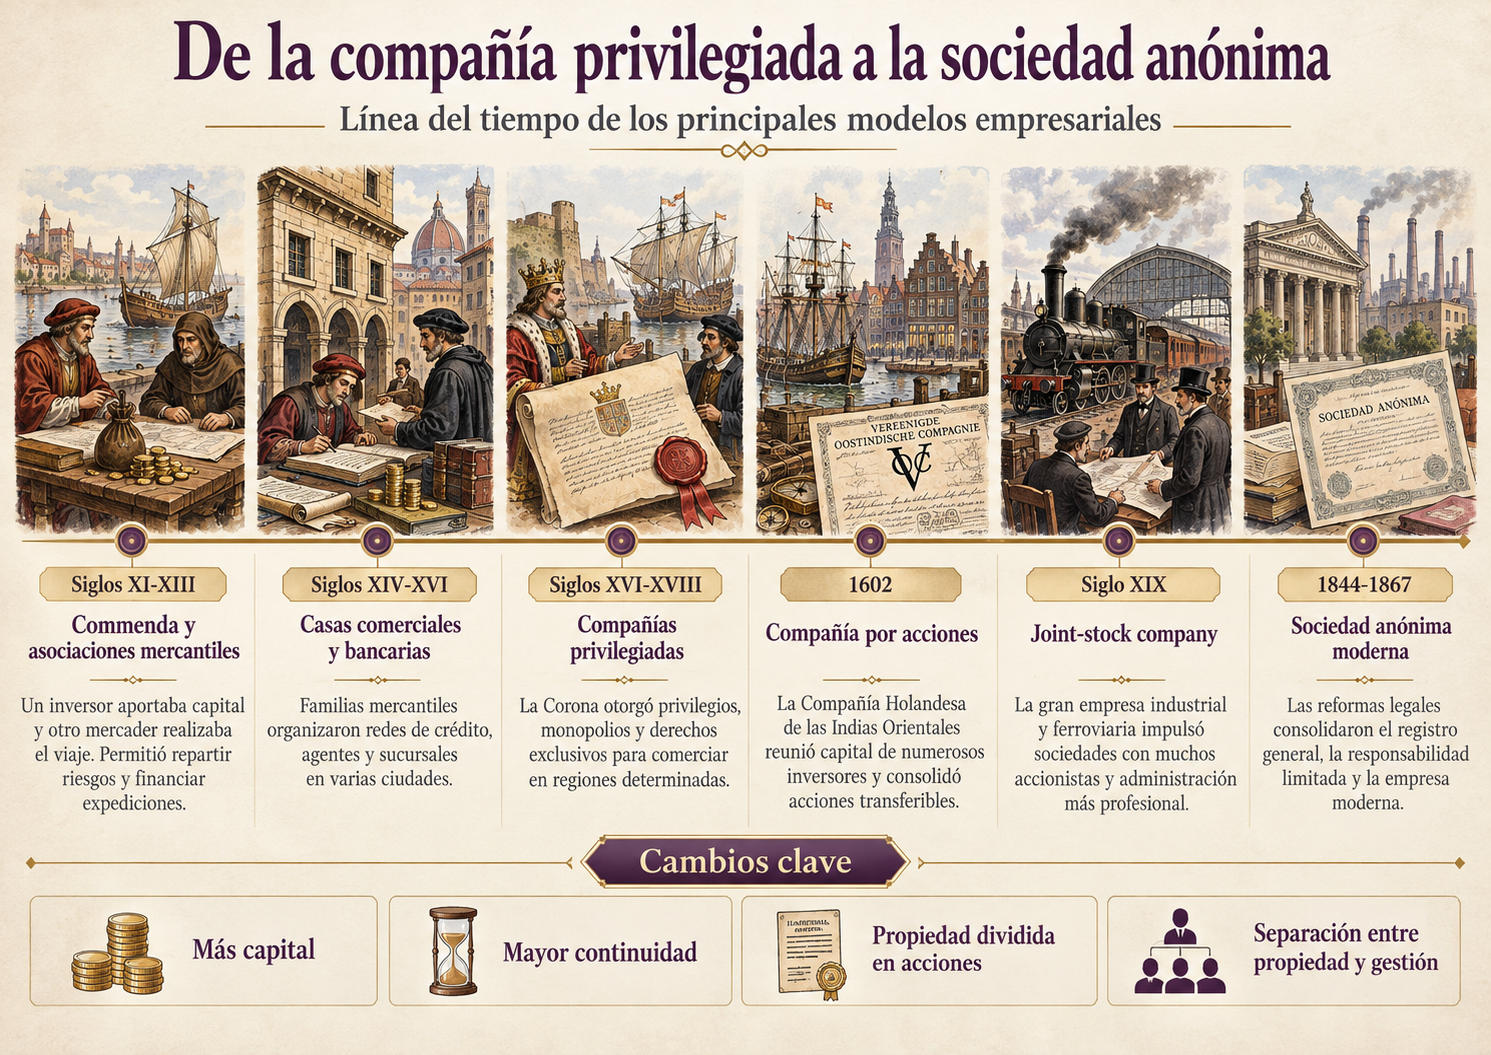
La sociedad anónima moderna surgiría de un proceso mucho más amplio. Entre las asociaciones mercantiles medievales, las compañías privilegiadas de la expansión ultramarina y las reformas legales del siglo XIX se fueron desarrollando los mecanismos que permitieron separar el patrimonio empresarial del personal, distribuir la propiedad mediante acciones y organizar negocios capaces de sobrevivir a sus fundadores.
Los antecedentes: comerciantes, socios y capital
Durante buena parte de la historia, las actividades comerciales estuvieron organizadas alrededor de empresarios individuales, familias mercantiles y asociaciones entre un número relativamente reducido de socios.
En las ciudades comerciales del Mediterráneo medieval se desarrollaron mecanismos para reunir capital y distribuir los riesgos de las operaciones. Uno de ellos fue la commenda, un contrato mediante el cual un inversor aportaba recursos para financiar una expedición, mientras otro comerciante se encargaba de realizarla. Al finalizar el viaje, ambos compartían los beneficios según las condiciones pactadas.
Este sistema permitía que personas con capital participaran en negocios sin desplazarse ni intervenir directamente en las transacciones. También facilitaba la financiación de expediciones que resultaban demasiado costosas para un solo mercader.
Las casas comerciales y bancarias italianas desarrollaron formas de asociación más duraderas. Familias como los Medici y, posteriormente, los Fugger construyeron organizaciones con representantes en distintas ciudades, redes de crédito y negocios que abarcaban numerosas actividades. Su capacidad empresarial dependía de la acumulación de patrimonio, las relaciones familiares y la confianza entre socios y agentes.
Estas estructuras podían alcanzar dimensiones considerables, pero muchas conservaban una estrecha vinculación con las personas que las integraban. La muerte de un socio, su retirada o una disputa familiar podían obligar a reorganizar los negocios. Además, en numerosas sociedades mercantiles, los participantes respondían personalmente por las obligaciones contraídas.
El crecimiento del comercio internacional planteó nuevas exigencias. Las expediciones transoceánicas requerían embarcaciones, tripulaciones, mercancías, instalaciones portuarias y recursos suficientes para soportar pérdidas o demoras. Los capitales podían permanecer comprometidos durante años antes de producir resultados.
La expansión de estas actividades favoreció la aparición de organizaciones capaces de reunir inversiones más numerosas y mantener una estructura empresarial estable.
Las compañías privilegiadas y la expansión del comercio mundial
A partir del siglo XVI, distintas monarquías y gobiernos europeos comenzaron a conceder autorizaciones especiales a grupos de comerciantes para desarrollar actividades en determinadas regiones.
Estas entidades recibieron el nombre de compañías privilegiadas, porque sus derechos procedían de una concesión estatal. Los privilegios podían comprender monopolios comerciales, facultades para establecer asentamientos y atribuciones especiales para administrar sus operaciones.
En Inglaterra, la Compañía de Moscovia, constituida en 1555, obtuvo derechos comerciales vinculados con Rusia. En 1600, la reina Isabel I concedió una carta constitutiva a la Compañía Británica de las Indias Orientales, autorizándola a desarrollar el comercio inglés en amplias regiones de Asia.
El modelo ofrecía ventajas tanto a los comerciantes como a los gobiernos. Los primeros podían reunir recursos bajo una organización reconocida jurídicamente y beneficiarse de derechos exclusivos. Los segundos encontraban una forma de impulsar el comercio marítimo y ampliar su influencia exterior mediante entidades financiadas principalmente por capitales privados.
Algunas compañías adquirieron facultades extraordinarias. Podían mantener fuerzas armadas, construir fortificaciones, negociar acuerdos con autoridades locales e intervenir en conflictos territoriales. Con el tiempo, ciertas organizaciones comerciales llegaron a ejercer funciones de gobierno sobre extensos territorios.
Los privilegios también introducían importantes distorsiones económicas. La exclusividad protegía determinadas rutas y mercados de la competencia, mientras que la expansión de las compañías podía apoyarse en la coerción militar, el control territorial y la imposición de condiciones comerciales a las poblaciones locales.
La Compañía Británica de las Indias Orientales constituye uno de los ejemplos más conocidos de esa evolución. Nacida como empresa comercial, durante el siglo XVIII se transformó en una potencia territorial en el subcontinente indio.
Desde el punto de vista empresarial, estas organizaciones aportaron una innovación fundamental: la posibilidad de desarrollar negocios de gran escala mediante entidades con una existencia jurídica relativamente independiente de sus integrantes.
Conviene distinguir dos características que frecuentemente coexistían. Una compañía era privilegiada por los derechos que recibía del Estado, mientras que su capital podía estar dividido en participaciones o acciones. Por lo tanto, las compañías privilegiadas y las sociedades por acciones no representaron dos modelos necesariamente separados, sino formas de organización que llegaron a superponerse.
La Compañía Holandesa de las Indias Orientales y el capital por acciones
La experiencia más influyente de comienzos del siglo XVII fue la de la Compañía Holandesa de las Indias Orientales, conocida por sus siglas VOC.
Fundada en 1602, surgió de la unión de varias empresas comerciales neerlandesas que competían por el tráfico marítimo con Asia. Los Estados Generales de las Provincias Unidas le concedieron el monopolio del comercio neerlandés en una extensa zona oriental, acompañado de amplias facultades para desarrollar sus actividades.
La organización reunió capital mediante una suscripción abierta a numerosos inversores. Se comprometieron aproximadamente 6,5 millones de florines, una suma excepcional para una empresa comercial de la época.
Los participantes adquirían derechos sobre los resultados de la compañía, mientras que la dirección quedaba en manos de una estructura administrativa encabezada por un consejo de diecisiete directores. La gestión empresarial comenzaba a diferenciarse claramente de la propiedad del capital.
Una de las innovaciones más importantes fue la posibilidad de transferir las participaciones. Quien necesitaba recuperar su inversión podía venderla a otra persona, mientras los recursos continuaban disponibles para las operaciones comerciales. Esta característica contribuyó a desarrollar en Ámsterdam un mercado secundario de acciones, antecedente fundamental de los mercados bursátiles modernos.
La continuidad del capital también fue evolucionando. El acuerdo original contemplaba una liquidación de las cuentas al cabo de diez años, pero las necesidades de financiación y las decisiones posteriores de la compañía llevaron a mantener los recursos invertidos. De ese modo se consolidó una estructura de capital de duración indefinida.
La VOC pudo financiar flotas, almacenes, establecimientos comerciales y una extensa organización administrativa. Su expansión estuvo estrechamente vinculada con el poder militar neerlandés y con la formación de un dominio colonial en distintas regiones asiáticas.
Su importancia en la historia de la empresa reside en la combinación de varios elementos: personalidad jurídica, capital reunido de numerosos inversores, participaciones transferibles y una administración diferenciada de los propietarios. También existieron mecanismos tempranos de responsabilidad limitada para los accionistas, aunque las obligaciones de los administradores y las reglas jurídicas todavía diferían de las sociedades anónimas posteriores.
La Compañía Británica de las Indias Orientales atravesó una evolución relacionada. Inicialmente, buena parte de sus operaciones se financiaba mediante aportes destinados a viajes concretos o períodos comerciales determinados. En 1657 se reorganizó sobre la base de un capital conjunto y estable, reforzando su estructura como empresa por acciones.
Estas compañías demostraron que una organización mercantil podía reunir recursos de inversores numerosos, sostener operaciones de larga duración y conservar su continuidad pese a los cambios entre sus propietarios.
Especulación, monopolios y los límites del sistema privilegiado
La expansión de las empresas por acciones también planteó nuevos problemas.
La posibilidad de negociar participaciones permitió reunir capital y ofrecer liquidez a los inversores, pero facilitó asimismo la aparición de operaciones especulativas. El precio de las acciones podía aumentar por expectativas de beneficios futuros que finalmente no se concretaban.
Uno de los episodios más conocidos ocurrió en Gran Bretaña con la Compañía de los Mares del Sur, fundada en 1711. La empresa obtuvo privilegios vinculados con el comercio americano y participó en operaciones financieras relacionadas con la deuda pública británica.
Durante 1720, sus acciones experimentaron un aumento extraordinario, alimentado por expectativas de ganancias comerciales y operaciones especulativas. La posterior caída de sus cotizaciones provocó importantes pérdidas y afectó la confianza de numerosos inversores.
Ese mismo año se aprobó en Gran Bretaña la denominada Bubble Act, que restringió la formación y actuación de compañías que pretendieran operar como corporaciones por acciones sin la correspondiente autorización legal.
La norma permaneció vigente hasta 1825, aunque durante ese período continuaron desarrollándose asociaciones empresariales mediante distintas estructuras jurídicas.
Las dificultades de las compañías privilegiadas también alimentaron críticas al funcionamiento de sus administraciones. En La riqueza de las naciones, publicada en 1776, Adam Smith cuestionó los incentivos de los directores que gestionaban capitales pertenecientes a otras personas. Consideraba que esa separación podía favorecer una administración menos cuidadosa que la practicada por empresarios directamente comprometidos con su patrimonio.
El problema resultaría duradero: ¿cómo asegurar que los administradores de una empresa actuaran en beneficio de sus propietarios cuando estos eran numerosos y participaban poco en las decisiones?
La cuestión acompañaría la posterior expansión de las sociedades anónimas y contribuiría al desarrollo de mecanismos de supervisión, contabilidad y control empresarial.
El siglo XIX: de la autorización especial a la sociedad anónima
La Revolución Industrial modificó profundamente las necesidades de financiación.
La construcción de fábricas, canales, ferrocarriles, puertos y redes de infraestructura requería inversiones cada vez mayores. Muchas empresas debían adquirir instalaciones costosas y sostener operaciones durante largos períodos antes de recuperar los capitales comprometidos.
El crecimiento industrial impulsó así una transformación jurídica: la constitución de empresas por acciones comenzó a dejar de depender de privilegios concedidos individualmente por los gobiernos.
En Estados Unidos, donde la regulación societaria correspondía principalmente a los estados, aparecieron tempranamente mecanismos generales de incorporación. Nueva York aprobó en 1811 una ley que permitía constituir corporaciones manufactureras mediante el cumplimiento de determinadas condiciones, sin obtener una autorización legislativa particular para cada empresa. La legislación se consolidó y amplió posteriormente, mientras otros estados avanzaban con reformas semejantes.
En Gran Bretaña, el cambio se produjo a través de varias etapas. La derogación de la Bubble Act en 1825 eliminó una restricción importante, pero todavía persistían obstáculos para constituir empresas con personalidad jurídica propia.
Una reforma decisiva llegó con la Joint Stock Companies Act de 1844, que introdujo un sistema general de registro para determinadas compañías por acciones. Las empresas que cumplían los requisitos legales podían obtener su incorporación sin depender de una concesión individual de la Corona o del Parlamento.
La reforma facilitó su formación, aunque inicialmente no estableció una responsabilidad limitada general para sus accionistas.
Ese aspecto comenzó a cambiar con la Limited Liability Act de 1855. La nueva legislación permitió que determinadas sociedades adoptaran un régimen en el cual la responsabilidad de sus accionistas quedaba limitada al capital suscrito, bajo las condiciones establecidas por la ley.
La importancia económica era considerable. En una sociedad con responsabilidad ilimitada, el fracaso empresarial podía comprometer el patrimonio personal de los socios. Con la responsabilidad limitada, el riesgo ordinario del accionista se concentraba en el capital que había aportado o comprometido, sin perjuicio de las obligaciones y excepciones legales correspondientes.
Esto facilitaba la participación de inversores que deseaban financiar empresas sin asumir personalmente todas sus deudas.
Las reformas británicas de 1856 simplificaron el régimen societario, mientras que la Companies Act de 1862 consolidó buena parte de la legislación existente.
Francia siguió una evolución propia. El Código de Comercio de 1807 contemplaba las sociedades anónimas, pero su constitución requería autorización gubernamental. La ley del 24 de julio de 1867 eliminó, con carácter general, ese requisito y facilitó la creación de empresas bajo esta forma jurídica.
Durante las décadas siguientes, otras legislaciones europeas continuaron adaptándose a las necesidades de la economía industrial.
La sociedad anónima adquirió así las características que la identificarían en la época contemporánea: una entidad jurídica diferenciada de sus accionistas, un capital dividido en acciones, órganos de administración y un régimen de responsabilidad limitada.
Su denominación tampoco dependía necesariamente de los nombres de quienes aportaban el capital. El término anónima, procedente de la tradición jurídica francesa, expresaba esa separación entre la identidad de los socios y la denominación de la entidad, sin implicar que sus propietarios debieran permanecer desconocidos.
La gran empresa industrial y la separación entre propiedad y administración
Las reformas legales facilitaron la difusión de las sociedades por acciones, pero el desarrollo de la empresa moderna también dependió de transformaciones en su organización interna.
Los ferrocarriles fueron especialmente importantes en este proceso. Su construcción exigía inversiones extraordinarias en terrenos, vías, estaciones, locomotoras y material rodante. Además, una vez establecidos, necesitaban coordinar miles de trabajadores, numerosas instalaciones y operaciones distribuidas sobre grandes territorios.
Las compañías ferroviarias recurrieron a la emisión de acciones y obligaciones para reunir capitales que difícilmente podían proceder de un solo empresario o de una familia.
El tamaño de sus operaciones también exigió nuevas formas de administración. Surgieron departamentos especializados, sistemas de contabilidad y control, procedimientos de comunicación y estructuras jerárquicas encargadas de coordinar actividades realizadas a grandes distancias.
Durante el siglo XIX, empresas como el Baltimore and Ohio Railroad y el Pennsylvania Railroad contribuyeron al desarrollo de esas prácticas en Estados Unidos. Sus experiencias fueron estudiadas posteriormente por el historiador empresarial Alfred D. Chandler, quien destacó el papel de los ferrocarriles en la formación de las grandes organizaciones administradas por profesionales.
En estas compañías, los accionistas aportaban capital y participaban en determinados órganos de gobierno, mientras la gestión cotidiana recaía cada vez más en directivos y personal especializado.
La separación entre propiedad y administración, que ya había aparecido en las grandes compañías comerciales del siglo XVII, adquirió una dimensión mucho mayor con el crecimiento industrial.
El modelo se extendió progresivamente a sectores como la siderurgia, la banca, los seguros, las comunicaciones, la electricidad y el petróleo. La sociedad por acciones ofrecía una estructura adaptable a empresas con necesidades de financiación y escalas operativas muy diferentes.
La emisión de acciones permitía incorporar propietarios y ampliar el capital sin reorganizar completamente la entidad. La continuidad jurídica facilitaba conservar contratos, activos y obligaciones aunque cambiaran los accionistas. Al mismo tiempo, una empresa podía crecer mediante nuevas inversiones, adquisiciones y la incorporación de actividades complementarias.
Este desarrollo también hizo más importantes los mecanismos de gobierno corporativo. Las asambleas de accionistas, los consejos de administración, la información contable y las normas de protección a los acreedores pasaron a desempeñar funciones fundamentales en el funcionamiento de las sociedades.
La responsabilidad limitada favorecía la inversión, pero también podía trasladar parte de los riesgos empresariales hacia quienes concedían crédito o mantenían relaciones económicas con las compañías. Por esa razón, su expansión estuvo acompañada por una evolución continua de las normas de publicidad, supervisión y responsabilidad de los administradores.
Las sociedades anónimas tampoco sustituyeron a todas las demás formas de organización. Las empresas familiares, las sociedades de personas y otras estructuras continuaron desempeñando un papel esencial en numerosas actividades económicas. Del mismo modo, la constitución como sociedad anónima no implicaba necesariamente que sus acciones cotizaran en bolsa.
Lo que cambió fue la disponibilidad de una herramienta jurídica y financiera capaz de adaptarse a negocios cada vez más complejos.
El nacimiento de una institución duradera
A comienzos del siglo XX, la sociedad anónima se había convertido en una de las principales formas de organización de las grandes empresas industriales y financieras. Sus mecanismos permitieron reunir el ahorro de numerosos inversores, distribuir la propiedad y sostener organizaciones cuyo funcionamiento podía prolongarse durante generaciones.
La transformación había sido profunda. Las antiguas compañías privilegiadas dependían de autorizaciones particulares que les otorgaban derechos comerciales y, en ocasiones, poderes extraordinarios. Las legislaciones societarias del siglo XIX hicieron posible constituir empresas mediante reglas generales, mientras la responsabilidad limitada y los mercados de capitales ampliaban las posibilidades de inversión.
De las expediciones comerciales financiadas por unos pocos socios se había pasado a organizaciones con miles de accionistas, administraciones profesionales y operaciones desarrolladas en varios países.
La empresa moderna surgió de esa combinación de innovaciones comerciales, financieras, jurídicas y administrativas. Su característica más duradera fue la capacidad de mantener una organización económica independiente de la permanencia de sus propietarios, movilizando capitales para proyectos que podían superar ampliamente los recursos y la vida empresarial de quienes los habían iniciado.
Para seguir explorando la historia de las compañias privilegiadas, podés leer sobre la Compañia Holandesa de las Indias Orientales o la Compañia Britanica de las Indias Orientales.


